Férias gozadas são descanso remunerado, com o terço constitucional por cima. Para um mensalista com salário de R$ 3.000 e direito a 30 dias, o bruto do recibo, já com o terço, é R$ 4.000. Vender um terço desses dias, dez dias, não aumenta esse bruto. O dinheiro só muda de lugar: vinte dias continuam sendo descanso e dez dias viram abono pecuniário, cada bloco com o próprio terço. A soma segue R$ 4.000.
O que muda de verdade é a base do INSS e o tamanho das férias. O abono e o terço do abono ficam fora da contribuição. O INSS incide sobre os dias gozados mais o terço desses dias, R$ 2.666,67, e o desconto de 2026 é R$ 215,69. O IRRF deste recibo é zero e o líquido é R$ 3.784,31. Os números são do recibo de férias de quem segue empregado. Férias pagas porque o contrato acabou são outra natureza e ficam na calculadora de rescisão da Calcutudo. Aqui a ferramenta é a calculadora de férias.
Trinta dias e o terço que leva o bruto a R$ 4.000
O dia de férias do mensalista vale o salário dividido por 30. No salário de R$ 3.000, o dia é R$ 100. Trinta dias reconstroem o salário, R$ 3.000. O terço constitucional corresponde a um terço dessa remuneração, R$ 1.000, e o recibo de quem descansa os trinta dias fecha em R$ 4.000. O decreto do mínimo publica um diário arredondado de R$ 54,04, que não substitui essa divisão. O mensalista usa o próprio salário partido por 30, mesmo quando o salário é o mínimo de R$ 1.621,00.
O período aquisitivo é os doze meses em que o direito se forma. O gozo vem depois, no período concessivo. Este recibo supõe o direito inteiro de 30 dias, sem falta injustificada bastante para reduzi-lo. O pagamento do recibo ocorre antes do descanso, no prazo da CLT. O valor de R$ 4.000 é a remuneração das férias com o terço, não um salário extra somado ao mês por cima dos R$ 3.000. Se a empresa creditar os dois no mesmo dia, são pagamentos diferentes, e a folha é quem diz se juntou as bases.
Vender dez dias não aumenta o recibo
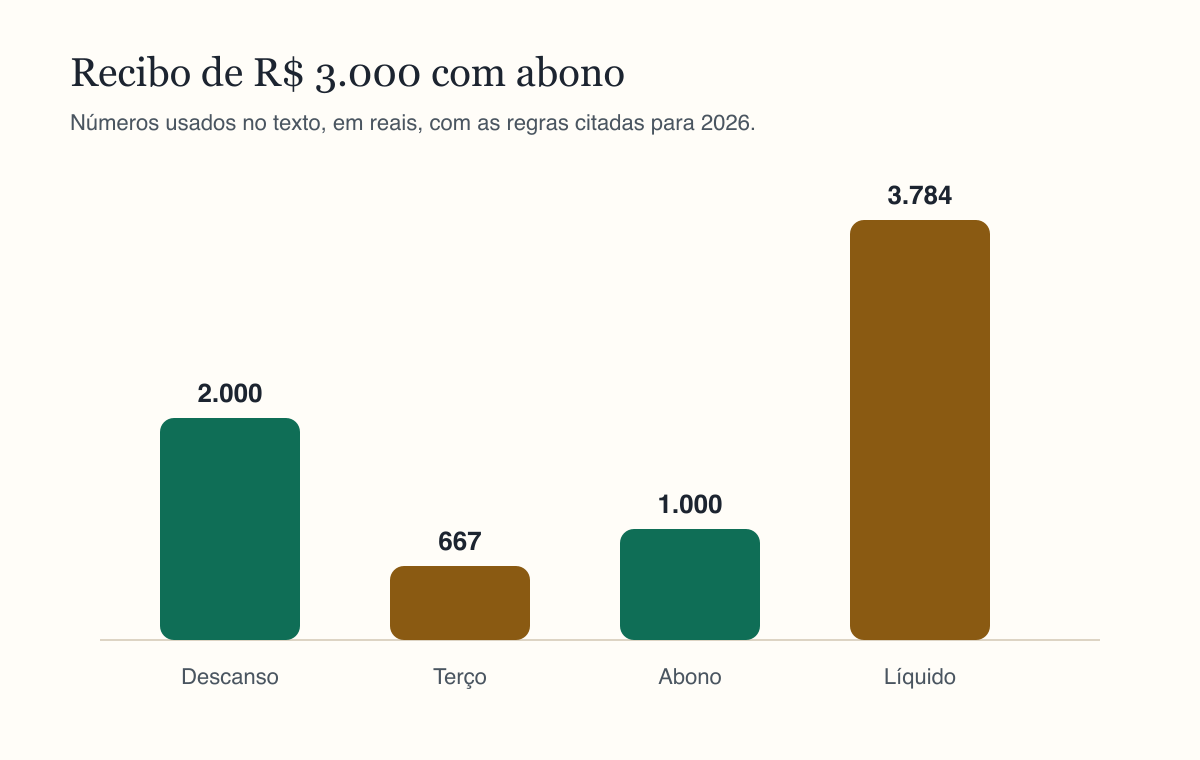
O art. 143 da CLT permite converter um terço das férias em abono pecuniário, se o empregado pedir no prazo legal, até 15 dias antes do fim do período aquisitivo. Com 30 dias de direito, um terço são dez dias. O descanso que resta são vinte dias, ou R$ 2.000. O terço constitucional desses vinte dias é R$ 666,67. O abono dos dez dias é R$ 1.000. O terço do abono é R$ 333,33. A soma é de novo R$ 4.000: 2.000 mais 666,67 mais 1.000 mais 333,33.
Vender dias troca descanso por dinheiro dentro do mesmo bruto. Não é um adicional por cima dos R$ 4.000 de quem viaja os trinta dias. Quem compara os dois recibos e espera R$ 4.000 mais o abono está contando o salário das férias duas vezes. A escolha muda o calendário: vinte dias em casa, ou fora, e dez dias pagos para trabalhar. A calculadora de férias da Calcutudo marca essa opção e mantém o bruto.
O INSS pega o descanso e deixa o abono de fora
A base do INSS é a remuneração dos dias gozados mais o terço desses dias. No recibo com abono, isso é R$ 2.000 mais R$ 666,67, ou R$ 2.666,67. O abono de R$ 1.000 e o terço do abono de R$ 333,33 ficam de fora, na regra do art. 28 da Lei nº 8.212, de 1991, para o abono pecuniário. A contribuição do empregado em 2026 sobre R$ 2.666,67 é R$ 215,69. Essa base ainda está na faixa de 9% da Portaria MPS/MF nº 13/2026, porque R$ 2.666,67 não chega a R$ 2.902,84. A fatia até R$ 1.621,00 permanece em 7,5%. A efetiva é R$ 215,69 dividido por R$ 2.666,67, menor que 9%.
O terço dos dias gozados entra na contribuição. O que sai da base é o bloco vendido, abono e terço do abono, não o terço constitucional do descanso. Quando os trinta dias são gozados, não há abono para excluir, e a base do INSS passa a ser o bruto de R$ 4.000, com o terço incluído. O desconto exato dessa base de R$ 4.000 não está fixado neste texto. A calculadora de férias da Calcutudo aplica a tabela progressiva a ela. O número conferido aqui é o do recibo com venda: R$ 215,69 sobre R$ 2.666,67.
O IR olha o recibo inteiro e, neste valor, sai zero
O Imposto de Renda do recibo de férias considera o bruto todo, inclusive abono e os dois terços. No exemplo esse bruto é R$ 4.000. O INSS de R$ 215,69 é menor que o desconto simplificado de R$ 607,20, então a base do IR usa os R$ 607,20. O imposto que a tabela mensal apura cabe na redução de até R$ 312,89, a da Lei nº 15.270, de 2025, para rendimentos até R$ 5.000. O IRRF do recibo fica em zero. O líquido é R$ 4.000 menos R$ 215,69, ou R$ 3.784,31.
O zero não significa que o abono seja isento por natureza e o descanso também. Significa que, neste bruto, a redução apagou o imposto da tabela. Um salário maior pode deixar imposto no mesmo tipo de recibo. A redução parcial, entre R$ 5.000,01 e R$ 7.350, é R$ 978,62 menos 0,133145 vezes o rendimento, e acima de R$ 7.350 ela não existe. A calculadora de férias da Calcutudo faz esse segundo passo. Este texto não estima o IR de outro salário.
| Rubrica | Valor no recibo com abono |
|---|---|
| Descanso de 20 dias | R$ 2.000,00 |
| Terço do descanso | R$ 666,67 |
| Abono de 10 dias | R$ 1.000,00 |
| Terço do abono | R$ 333,33 |
| Bruto | R$ 4.000,00 |
| INSS sobre R$ 2.666,67 | R$ 215,69 |
| IRRF | R$ 0,00 |
| Líquido | R$ 3.784,31 |
O art. 130 e o recibo que não é rescisão
O art. 130 da CLT reduz os dias quando houve falta injustificada no período aquisitivo. Até cinco faltas, o direito permanece 30 dias. De seis a 14 faltas, 24 dias. De 15 a 23, 18 dias. De 24 a 32, 16 dias. Com 33 faltas ou mais, o período não gera férias. Falta justificada não entra nessa escada. O exemplo de R$ 4.000 supõe zero falta injustificada. Se o direito cai para 24 dias, o abono deixa de ser dez dias: ele é um terço dos dias a que a pessoa ainda tem direito. Quando essa fração não é um número inteiro de dias, o dinheiro usa a fração exata. A calculadora de férias da Calcutudo refaz descanso, abono e terços a partir das faltas, em vez de cortar os R$ 4.000 no olho.
Estas férias são gozadas, ou gozadas em parte e vendidas no resto, com o contrato de pé. Na dispensa, as férias vencidas e as proporcionais pagas porque o contrato acabou são indenizadas. Nelas não há o INSS de R$ 215,69 nem o desenho deste líquido de R$ 3.784,31. Levar o recibo de descanso para o termo de rescisão mistura duas naturezas. Quem está saindo usa a calculadora de rescisão da Calcutudo. Quem está marcando férias usa a calculadora de férias.
Antes de embarcar, confira se o pedido de abono foi feito no prazo do art. 143, se as faltas injustificadas realmente deixaram os 30 dias de pé e se o INSS foi calculado sobre R$ 2.666,67, não sobre os R$ 4.000. O terço do descanso, R$ 666,67, fica dentro dessa base. O terço do abono, R$ 333,33, fica fora. Convenção coletiva pode melhorar o prazo ou o adicional, e o bruto digitado na calculadora precisa ser o salário já com a média habitual de hora extra ou comissão. O cartão de ponto não é reconstruído pela ferramenta.
Fontes
- Consolidação das Leis do Trabalho
- Tabela de contribuição mensal do INSS
- Tabelas do Imposto de Renda para 2026, da Receita Federal
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.