O décimo terceiro de quem trabalha o ano inteiro com salário estável repete o salário de dezembro, pago em dois momentos. A Lei nº 4.090, de 1962, cria a gratificação de um doze avos por mês de serviço. A Lei nº 4.749, de 1965, descreve a primeira parcela como a metade do salário do mês anterior e manda concluir o pagamento até 20 de dezembro. INSS e Imposto de Renda ficam fora da primeira parcela. Eles incidem sobre o 13º inteiro e saem na segunda.
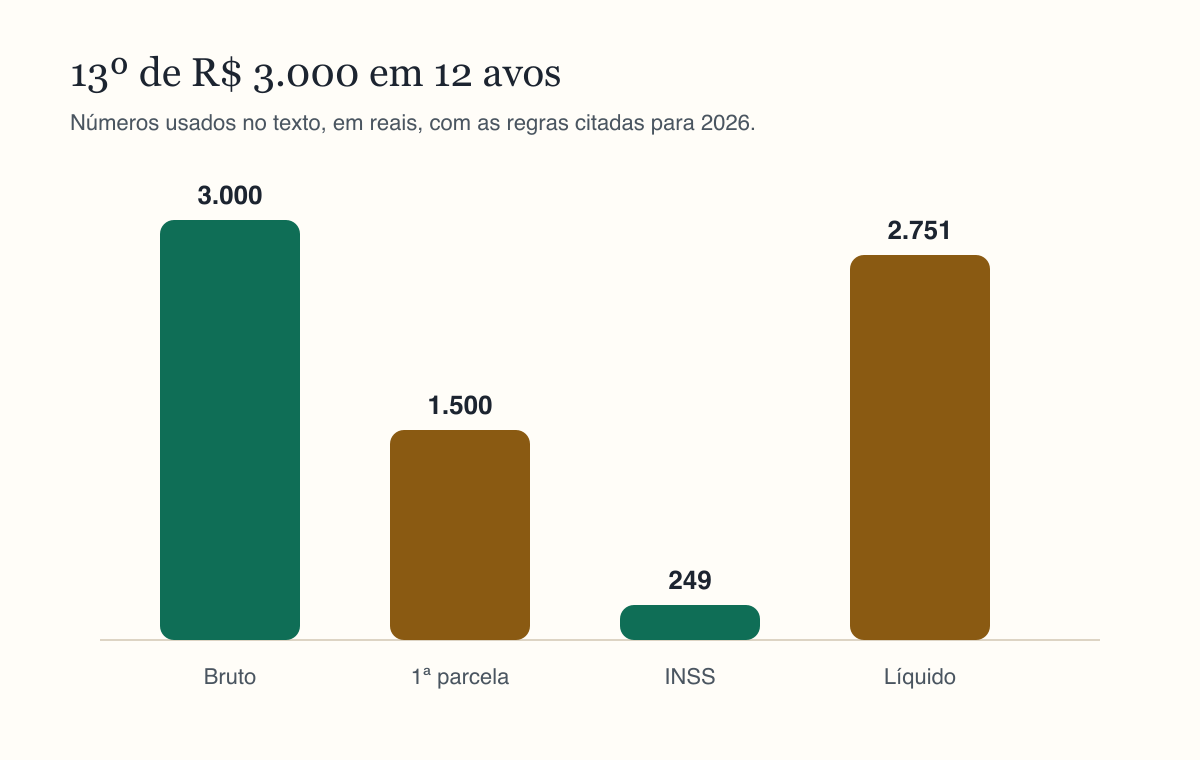
Neste texto o salário é R$ 3.000 e a pessoa fecha 12 avos. O bruto integral é R$ 3.000, o INSS de 2026 é R$ 248,60, o IRRF é zero e o líquido integral é R$ 2.751,40. A primeira metade, R$ 1.500, entra sem esses descontos. A segunda parcela entrega o que falta depois de descontar o INSS e o IR do valor cheio e de abater o adiantamento. A calculadora de 13º da Calcutudo refaz a fração quando os avos são menos de doze. A saída do emprego, com projeção de aviso, fica na calculadora de rescisão.
Quando 15 dias viram um avo
O § 2º do art. 1º da Lei nº 4.090 conta como mês integral a fração igual ou superior a 15 dias. Um mês em que o contrato cobriu 15 dias ou mais vale um avo. Um mês com 14 dias ou menos não entra. Quem trabalhou de janeiro a dezembro sem interrupção soma 12 avos, e o bruto coincide com o salário. Quem foi admitido num dia que deixa o primeiro mês com menos de 15 dias perde esse avo e começa a contar no mês seguinte. O mês da saída segue a mesma régua, olhando quantos dias o contrato cobriu.
O avo olha o mês civil. Uma admissão no dia 20 de um mês de 31 dias deixa 12 dias, abaixo de 15, e aquele mês fica de fora. Uma saída no dia 15, contando desde o dia 1º, completa os 15 e o mês entra. A calculadora de 13º da Calcutudo pede o número de avos pronto.
A primeira parcela sai limpa
Entre fevereiro e 30 de novembro o empregador paga o adiantamento. A Lei nº 4.749 descreve essa primeira parcela como a metade do salário recebido no mês anterior. Com salário estável de R$ 3.000 e 12 avos, a metade do mês anterior e a metade do 13º são o mesmo número, R$ 1.500. Essa parcela não sofre INSS nem IRRF. O depósito da primeira data é os R$ 1.500 inteiros, sem uma linha de previdência e sem uma linha de imposto.
O empregado pode pedir para receber esse adiantamento junto com as férias. O pedido antecipa a data, e a natureza da parcela continua a mesma: metade sem os tributos da gratificação. Se o salário mudou no meio do ano, ou se os avos são menos de 12, a metade do mês anterior deixa de ser automaticamente a metade do 13º proporcional. A folha paga o que a lei manda na primeira data e ajusta na segunda. Na calculadora de 13º da Calcutudo o adiantamento pode ser informado quando ele não foi a metade exata do bruto anual. Usar R$ 1.500 como se fosse regra universal mistura o exemplo estável com um salário que já variou.
A segunda parcela tributa o 13º inteiro
Até 20 de dezembro sai o acerto. A base do INSS e a base do IR são o bruto do 13º todo, R$ 3.000 neste exemplo, e não a metade que ainda falta pagar. O INSS de 2026 sobre R$ 3.000 é R$ 248,60, o mesmo desconto progressivo de um salário mensal desse valor: 7,5% até R$ 1.621,00, 9% até R$ 2.902,84 e 12% no trecho que vai até R$ 3.000. O imposto de renda desse bruto é zero. O líquido integral, se a gratificação viesse de uma vez, seria R$ 2.751,40. Como R$ 1.500 já foram pagos, a segunda parcela fica em R$ 2.751,40 menos R$ 1.500, ou R$ 1.251,40.
Esse R$ 1.251,40 coincide, neste salário, com a metade menos o INSS, porque o IR é zero. A coincidência acaba assim que houver imposto. O IRRF, quando existe, também sai inteiro da segunda parcela e é calculado sobre os R$ 3.000, não sobre o resto. Descontar INSS só em cima dos R$ 1.500 da segunda data corta a contribuição pela metade sem apoio na lei. A primeira parcela chegou limpa justamente para que o acerto concentrasse os tributos do valor cheio.
Por que o IR deste 13º fica em zero
O INSS de R$ 248,60 é menor que o desconto simplificado mensal de R$ 607,20. Na disputa da base do IR, o simplificado vence. A base que resta cabe no limite de isenção da tabela mensal da Receita para 2026, R$ 2.428,80, então o imposto da tabela já sai zerado. A Lei nº 15.270, de 2025, manda aplicar a redução também ao décimo terceiro. Neste valor ela não encontra imposto para cortar. O simplificado não é descontado do pagamento: o trabalhador recebe R$ 2.751,40 no total, que é o bruto menos só os R$ 248,60.
Cada dependente deduziria R$ 189,59 na conta legal, se a folha usasse deduções legais. Como o simplificado já é maior que o INSS e o imposto já é zero, o dependente não aumenta este líquido. Pensão alimentícia, se for descontada, sai do valor porque é dinheiro de terceiro, e a segunda parcela é o lugar desse desconto. Um 13º maior pode gerar IRRF mesmo com a redução. Até R$ 5.000 de rendimento a redução chega a R$ 312,89. De R$ 5.000,01 a R$ 7.350 ela segue R$ 978,62 menos 0,133145 vezes o rendimento. Acima de R$ 7.350 não há redução. Para um bruto que não está neste exemplo, a calculadora de 13º da Calcutudo aplica a tabela em vez de escalar o zero de R$ 3.000.
| Parcela | Bruto considerado | INSS | IRRF | Líquido que entra |
|---|---|---|---|---|
| Integral, numa vez só | R$ 3.000,00 | R$ 248,60 | R$ 0,00 | R$ 2.751,40 |
| Primeira, até 30 de novembro | R$ 1.500,00 | nenhum | nenhum | R$ 1.500,00 |
| Segunda, até 20 de dezembro | R$ 3.000,00 na base | R$ 248,60 | R$ 0,00 | R$ 1.251,40 |
O salário de dezembro é outra base
O contracheque de dezembro e o 13º não dividem o mesmo salário de contribuição nem a mesma base de IR. Um salário de R$ 3.000 em dezembro tem o próprio INSS de R$ 248,60. O 13º de R$ 3.000 tem outro INSS de R$ 248,60. Somar os dois brutos e aplicar a tabela uma vez trataria a pessoa como se ganhasse R$ 6.000 numa fonte só, cuja contribuição de 2026 é R$ 641,51. Essa conta mistura mês e gratificação. A folha correta mostra duas contribuições de R$ 248,60, cada uma na sua rubrica.
O mesmo vale para o imposto. O redutor e a tabela mensal olham o rendimento de cada pagamento. Zerar o IR do 13º de R$ 3.000 não diz qual é o IR do salário de dezembro, e o contrário também. Quem confere o holerite de fim de ano separa as bases antes de somar os líquidos. A calculadora de salário líquido da Calcutudo serve ao mês. A calculadora de 13º serve à gratificação. As duas usam a Portaria MPS/MF nº 13/2026 e a tabela da Receita, sem fundir os brutos.
Avos incompletos e salário que variou
Com menos de 12 avos o bruto é o salário vezes os avos, dividido por 12. O INSS dessa fração não é a mesma fração de R$ 248,60, porque a tabela é progressiva e uma base menor percorre menos faixas. A calculadora de 13º da Calcutudo recebe os avos e devolve o INSS e o IR daquele bruto.
Média de hora extra, comissão e adicional habitual mudam o salário que entra nos avos. A lei manda compor a gratificação com essas parcelas variáveis. Este exemplo usa R$ 3.000 fixos, sem média. Quem tem remuneração instável informa na calculadora o salário já com a média, em vez de somar um décimo terceiro por fora. Se a primeira parcela foi paga sobre um salário e o de dezembro é outro, o campo de adiantamento evita cobrar ou devolver a diferença no escuro. A segunda parcela continua tributando o bruto final inteiro e abatendo, em reais, o que já entrou na conta.
Antes de assinar o recibo de dezembro, confira os avos, a base de R$ 3.000 ou a média que a ocupou, o INSS de R$ 248,60 separado do INSS do salário do mês e o abatimento dos R$ 1.500 já recebidos. Se a primeira parcela não existiu, o integral de R$ 2.751,40 é o valor único. Se o adiantamento teve outro valor, a segunda parcela muda nesse mesmo valor, e os tributos continuam presos ao bruto cheio.
Fontes
- Lei nº 4.090, de 1962, que institui o 13º salário
- Tabela de contribuição mensal do INSS
- Tabelas do Imposto de Renda para 2026, da Receita Federal
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.