O décimo terceiro da rescisão olha o ano em que o contrato se encerra e trata o aviso prévio indenizado como tempo de serviço. A Lei nº 4.090/1962 concede um doze avos da remuneração por mês trabalhado nesse ano. A fração igual ou superior a 15 dias vale como mês integral. Na CLT, a falta de aviso por parte do empregador garante os salários do prazo e a integração desse prazo ao tempo de serviço. A data que fecha os avos, por isso, pode ser posterior ao último dia em que a pessoa bateu o ponto.
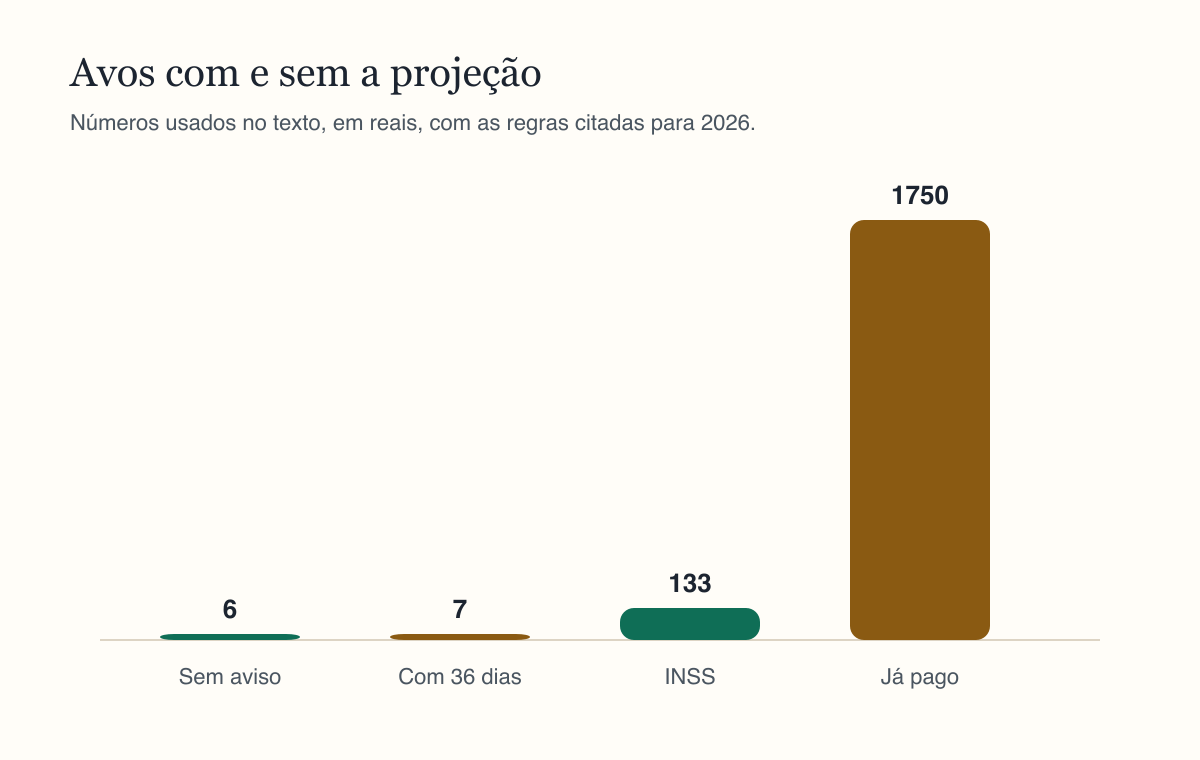
O caso que a calculadora de rescisão da Calcutudo abre por padrão torna a diferença um número. O salário é R$ 3.000. A admissão é 1º de março de 2024. O último dia trabalhado é 15 de junho de 2026. Há dois anos completos, então o aviso indenizado da dispensa sem justa causa fica em 36 dias: 30 da regra geral e mais 3 dias por ano completo, no limite da Lei nº 12.506/2011. Contados a partir de 16 de junho, esses 36 dias terminam em 21 de julho de 2026. Julho entra com 21 dias. O 13º do ano passa a 7 avos, R$ 1.750. Sem essa projeção, junho fecharia a conta em 6 avos.
O aviso altera a data, e o salário do 13º continua o do mês
Os avos do décimo terceiro não nascem em março de 2024. Eles nascem em janeiro do ano da saída, porque a gratificação é anual. Janeiro, fevereiro, março, abril e maio de 2026 estão inteiros. Junho entra com os 15 primeiros dias, e 15 dias já são mês na Lei nº 4.090/1962. Até aqui são 6 avos. Seis doze avos de R$ 3.000 são R$ 1.500. É o valor de quem para a contagem no último dia trabalhado e esquece o aviso.
A projeção acrescenta julho, não um segundo salário. De 1º a 21 de julho há 21 dias de contrato para efeito de avo. Como 21 alcança os 15 dias da lei, julho conta. Sete doze avos de R$ 3.000 são R$ 1.750. O dinheiro do aviso, em separado, é o salário dividido por 30 e multiplicado por 36 dias, ou R$ 3.600. Esse R$ 3.600 não é somado aos R$ 3.000 para recalcular a gratificação. A projeção muda quantos meses entram. A base de cada avo permanece a remuneração mensal.
Se a projeção acabasse em 14 de julho, julho teria 14 dias e ficaria de fora. O corte da lei é objetivo: 14 dias não completam o mês, 15 completam. No exemplo real da tela, julho tem 21 dias, então o sétimo avo existe. Aviso trabalhado pede outro cuidado. Se a pessoa cumpriu o aviso, o último dia do aviso já é a data de saída, e não há uma segunda projeção por cima. Informar o dia do comunicado e ainda marcar aviso indenizado conta o período duas vezes, ou deixa dias de fora, conforme o desenho. A calculadora de rescisão separa essas escolhas.
Como os R$ 133,19 de INSS saem só do 13º
O INSS do décimo terceiro é uma contribuição própria. Sobre R$ 1.750, em 2026, a tabela da Portaria MPS/MF nº 13/2026 aplica 7,5% até R$ 1.621 e 9% no pedaço que excede esse ponto, R$ 129. O total, arredondado uma vez para o centavo, é R$ 133,19. Esse desconto não se mistura com o saldo de salário antes de achar a faixa. O saldo de junho, 15 dias de R$ 3.000, é R$ 1.500. Como R$ 1.500 está abaixo de R$ 1.621, o INSS do saldo fica inteiro em 7,5%, ou R$ 112,50.
São duas rubricas e dois descontos. O 13º líquido dessa linha, no exemplo em que nada foi adiantado no ano, é R$ 1.750 menos R$ 133,19, ou R$ 1.616,81. O saldo líquido de junho é R$ 1.500 menos R$ 112,50, ou R$ 1.387,50. Somar os brutos e recalcular o INSS sobre R$ 3.250 mudaria as faixas e produziria outra contribuição. A folha correta não faz isso. A calculadora de rescisão também não faz. Cada verba passa pela tabela sozinha.
O Imposto de Renda deste 13º, com o desconto simplificado de R$ 607,20 e sem dependente, cai na faixa isenta da tabela mensal. O IRRF da gratificação fica em zero. A redução da Lei nº 15.270/2025 também alcança o décimo terceiro, mas aqui a tabela já não cobra imposto. O aviso indenizado de R$ 3.600 segue outra natureza: o valor do aviso fica fora do INSS e do IRRF. O que pode sofrer contribuição previdenciária, dentro da projeção, é o pedaço de 13º que esses dias criaram, os R$ 133,19, e não os R$ 3.600.
O bruto já recebido no ano sai do líquido
A primeira parcela do décimo terceiro é paga sem INSS e sem IRRF. Na saída, o bruto que a pessoa já recebeu naquele ano é abatido do líquido, para a gratificação não ser paga duas vezes. O INSS continua calculado sobre o proporcional inteiro. A razão é direta: o adiantamento saiu sem desconto, então o acerto precisa olhar a base cheia dos avos, não só a diferença.
No exemplo padrão o campo de 13º já recebido está em zero, e os R$ 1.616,81 permanecem. Se o bruto já pago no ano tiver sido R$ 1.500, a conta da linha passa a ser R$ 1.750 menos R$ 133,19 menos R$ 1.500, e sobram R$ 116,81. O abatimento acontece depois do INSS. Quem subtrai os R$ 1.500 antes e contribui só sobre R$ 250 chega a R$ 18,75, porque R$ 250 ainda está na faixa de 7,5%. Esse atalho deixa de fora quase toda a contribuição que o adiantamento não sofreu.
Se o bruto já recebido for maior do que o líquido do proporcional, a diferença reduz as outras verbas do termo. Não se apaga o INSS para evitar o negativo. A base segue os avos devidos. A calculadora de 13º salário da Calcutudo repete a mesma lógica na parcela final do ano: o desconto previdenciário incide sobre o bruto integral dos avos, e o adiantamento, que saiu limpo, é diminuído no fim. Na rescisão o lugar dessa informação é o campo do 13º já recebido, preenchido com o bruto, não com um líquido imaginado.
| Contagem | O que resulta |
|---|---|
| Até 15 de junho, sem projeção | 6 avos, R$ 1.500,00 |
| Até 21 de julho, com 36 dias | 7 avos, R$ 1.750,00 |
| INSS só do 13º de R$ 1.750,00 | R$ 133,19 |
| INSS só do saldo de R$ 1.500,00 | R$ 112,50 |
O que conferir no termo antes de assinar
O termo de rescisão deve deixar ver os 7 avos, ou o bruto de R$ 1.750, um INSS de R$ 133,19 ligado a essa linha, e, se houve adiantamento, a subtração do bruto já pago. O saldo de junho aparece ao lado, com o INSS de R$ 112,50, sem que os dois brutos virem uma base única. Se o papel mostra 6 avos, vale perguntar se a projeção do aviso indenizado entrou no tempo de serviço. Se mostra um INSS único sobre saldo mais gratificação, a faixa foi aplicada no lugar errado.
A justa causa é outro regime. Nela o proporcional do ano não segue o mesmo caminho deste exemplo, que é de dispensa sem justa causa com aviso indenizado. Pedido de demissão também muda o aviso: o prazo do empregado que pede para sair permanece de 30 dias, e os 36 dias deste texto não se transportam. Média de hora extra, comissão ou adicional noturno habitual, quando existe, precisa estar dentro do salário informado. A ferramenta não reconstrói o cartão de ponto. Convenção coletiva pode alterar o bruto que entra em cada avo.
Na calculadora de rescisão, o caminho do exemplo é salário de R$ 3.000, admissão em 1º de março de 2024, último dia em 15 de junho de 2026, dispensa sem justa causa e aviso indenizado. A data projetada que a tela mostra é 21 de julho de 2026, e os avos do 13º devem aparecer como 7. Na calculadora de 13º salário, os mesmos 7 avos e o mesmo salário mostram a gratificação fora da rescisão, útil para separar a parcela do meio do ano da parcela do acerto. Os dois resultados se conversam. Nenhum dos dois guarda o número digitado.
O mês de 15 dias e o mês que a projeção cria
Junho, do dia 1º ao dia 15, tem exatamente 15 dias. A Lei nº 4.090/1962 manda contar essa fração como mês integral. Exigir 16 dias tira um avo, R$ 250 neste salário. Os 36 dias do aviso são corridos, não úteis: de 16 de junho a 21 de julho. Sábado, domingo e feriado no caminho não encolhem o aviso, e a calculadora de dias úteis não serve para esse prazo. Julho entra com 21 dias e fecha o sétimo avo. Uma admissão em 20 de janeiro de 2026 deixaria janeiro abaixo de 15 dias, sem avo. No exemplo a admissão é de 2024, janeiro de 2026 entra cheio, e a data antiga mede os anos do aviso.
Fontes
- Lei nº 4.090/1962, décimo terceiro e a fração de 15 dias: https://www.planalto.gov.br/ccivil_03/leis/l4090.htm
- CLT, integração do aviso prévio ao tempo de serviço: https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
- Nota do eSocial sobre a Portaria MPS/MF nº 13/2026, tabela usada no INSS: https://www.gov.br/esocial/pt-br/noticias/liberado-o-envio-de-eventos-de-folha-para-o-esocial-apos-publicacao-de-portaria-que-reajusta-valores-previdenciarios-em-2026-1
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.