Férias no termo de rescisão e férias que a pessoa de fato tira são pagamentos de naturezas diferentes, mesmo quando o bruto se parece. Na rescisão, vencidas ou proporcionais, a parcela indeniza dias que não serão descansados porque o contrato acabou. Esse dinheiro, com o terço constitucional, fica fora do INSS e fora do IRRF. As férias gozadas durante o contrato são o contrário: há descanso, o recibo é remuneração, e sobre ele incidem contribuição previdenciária e Imposto de Renda. Chamar as duas de “férias vendidas” mistura institutos e faz o contracheque descontar o que a rescisão não desconta.
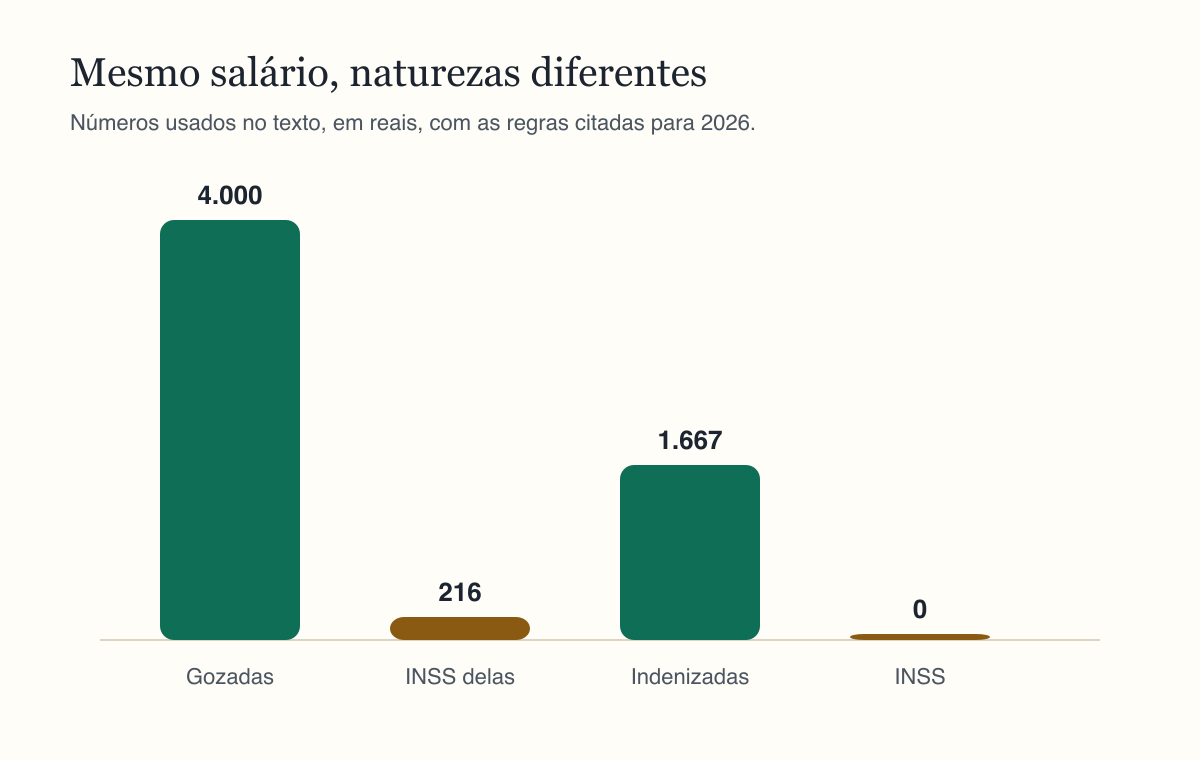
O salário dos exemplos é R$ 3.000, com admissão em 1º de março de 2024. Na dispensa sem justa causa, com último dia em 15 de junho de 2026 e aviso indenizado de 36 dias, a projeção vai até 21 de julho de 2026 e as proporcionais de 5/12 com o terço dão R$ 1.666,67, sem INSS e sem IRRF. Na justa causa, com um período vencido de 30 dias, a linha é R$ 4.000, também sem esses descontos. A calculadora de rescisão da Calcutudo separa vencidas, proporcionais e o 13º. Este texto não é um guia para vender dez dias de descanso. Vender parte das férias na hora de gozá-las é outra operação, com outra base, e fica de fora daqui.
A natureza decide o desconto, não o nome da rubrica
O terço constitucional acompanha férias gozadas e férias indenizadas. Ele não escolhe, sozinho, se há INSS. O que escolhe é a causa do pagamento. Se a pessoa vai descansar, o valor remunera esse descanso e entra na contribuição e no imposto. Se o contrato se encerrou e os dias não serão gozados, o valor indeniza, e a lei tira essa indenização da base do INSS e da base do IRRF. O terço que vem junto segue a mesma natureza. Descontar previdência só do terço, ou só das proporcionais, quebra a linha no meio.
No holerite de um mês de descanso a rubrica pode se chamar férias, terço ou abono de férias, conforme o sistema da empresa. No TRCT da saída os nomes também variam. O teste prático é outro: houve afastamento para descanso, ou o contrato acabou? A calculadora de salário líquido da Calcutudo serve para o mês em que o descanso é remuneração, porque ali o INSS e o IRRF existem. A calculadora de rescisão serve para a linha indenizada, que esses dois descontos não alcançam. Usar uma no lugar da outra aplica imposto em indenização ou deixa de aplicar imposto em férias gozadas.
Proporcionais de 5/12 e de 4/12
As proporcionais medem o período aquisitivo ainda aberto, não o ano de janeiro a dezembro. No exemplo, esse período começou em 1º de março de 2026. Cada mês com 15 dias ou mais de contrato vale um avo. Com a projeção da dispensa sem justa causa até 21 de julho, março, abril, maio, junho e os 21 dias de julho fecham 5 avos. O terço entra na mesma parcela. O resultado arredondado é R$ 1.666,67. Não há INSS e não há IRRF sobre ele.
Sem essa projeção, ou com uma projeção que não completa 15 dias em julho, os avos param em quatro: março, abril, maio e junho. Quatro avos com o terço dão R$ 1.333,33. É o valor do pedido de demissão com aviso trabalhado, em que nada se projeta depois de 15 de junho, e também o valor do acordo do art. 484-A com 18 dias indenizados, cuja projeção morre em 3 de julho. Três dias não são avo. Nos dois casos a parcela continua indenizada e inteira, sem INSS e sem IRRF. A diferença entre R$ 1.666,67 e R$ 1.333,33 é só a contagem de avos, não uma alíquota.
O período vencido de 30 dias
Férias vencidas são um período aquisitivo de 12 meses já fechado e ainda não pago. Trinta dias do salário de R$ 3.000, mais o terço constitucional, dão R$ 4.000. Na justa causa do exemplo existe um período nessas condições, e ele é a única férias do termo, porque a justa causa não paga proporcionais. Os R$ 4.000 entram sem INSS e sem IRRF. Somados ao saldo líquido de R$ 1.387,50, que é R$ 1.500 menos o INSS de R$ 112,50, produzem o líquido do empregador de R$ 5.387,50.
Na dispensa sem justa causa e no pedido de demissão usados como comparação, o campo de períodos vencidos está em zero, e os líquidos de R$ 8.270,98 e de R$ 4.108,33 não contêm esses R$ 4.000. Se um período completo estivesse em aberto, a linha indenizada seria a mesma, R$ 4.000, fora do INSS e do IRRF, acrescentada por cima. Da admissão em março de 2024 até meados de 2026 já se fecharam dois períodos aquisitivos. O zero só é honesto quando esses períodos foram gozados ou pagos. A calculadora de rescisão da Calcutudo mostra essa contagem para o leitor não deixar um período antigo de fora, nem somar duas vezes um período que já virou proporcional de 12 avos.
| Situação, no salário de R$ 3.000 | Bruto | INSS e IRRF |
|---|---|---|
| Férias gozadas de 30 dias com terço | a mesma construção de R$ 4.000,00 | incidem |
| Férias vencidas na rescisão | R$ 4.000,00 | não incidem |
| Proporcionais de 5/12 com terço | R$ 1.666,67 | não incidem |
| Proporcionais de 4/12 com terço | R$ 1.333,33 | não incidem |
| 13º da projeção até 21 de julho, 7/12 | R$ 1.750,00 | INSS separado de R$ 133,19 |
Gozar é descanso remunerado
Quando as férias são gozadas, a pessoa se afasta e o empregador paga o período mais o terço antes do descanso. A construção do bruto de 30 dias com terço é a mesma que produz R$ 4.000 no período vencido. A semelhança acaba no bruto. Sobre as férias gozadas há INSS e há IRRF. Este texto não imprime o valor desses descontos, porque eles dependem da tabela aplicada ao recibo daquele mês e não são a indenização da rescisão. Quem quiser vê-los usa a calculadora de salário líquido da Calcutudo com o bruto que a folha realmente lançou.
O calendário também é outro. Férias gozadas têm data de início e data de retorno, e o pagamento antecipa o afastamento. Férias indenizadas na rescisão não têm retorno: o contrato já acabou, e o dinheiro vai no termo, junto com o saldo. Por isso um TRCT que desconta INSS de R$ 112,50 no saldo de R$ 1.500 e, ao mesmo tempo, desconta INSS sobre os R$ 1.666,67 ou sobre os R$ 4.000 está tratando indenização como se fosse mês de descanso. O saldo deve o INSS. As férias do termo não devem.
O 13º da projeção não herda a regra das férias
Dentro da própria rescisão existe uma verba que o aviso indenizado ajuda a criar e que, mesmo assim, paga contribuição. O aviso prévio indenizado fica fora do INSS e do IRRF. Os dias desse aviso, porém, projetam o contrato e podem aumentar o 13º. Na dispensa de 36 dias, a projeção até 21 de julho cria o sétimo avo e o 13º vai a R$ 1.750. Esse R$ 1.750 não é indenização de férias. O INSS dele é calculado sozinho e dá R$ 133,19. A base passa de R$ 1.621, então não permanece na faixa única de 7,5%. O IRRF desse exemplo fica em zero, porque o rendimento está abaixo de R$ 5.000 e a Lei nº 15.270/2025 pode zerar o imposto de uma fonte.
Juntar aviso, férias e 13º num bolo “indenizado” e recusar qualquer desconto erra o 13º. Fazer o inverso, e cobrar INSS de tudo o que está no termo, erra o aviso e as férias. A ordem segura é olhar a natureza de cada linha. Saldo: INSS, e IRRF quando a base não estiver zerada pela redução. Aviso indenizado: sem os dois. Férias indenizadas, vencidas ou proporcionais, com o terço: sem os dois. 13º, inclusive o avo que só existe por causa da projeção: INSS separado, e IRRF pela regra própria da gratificação. A calculadora de rescisão da Calcutudo segue essa separação no salário de R$ 3.000. Convenção, média de hora extra e férias em dobro por concessão fora do prazo podem mudar o bruto. O exemplo não traz dobra, e por isso não troca os R$ 4.000 por outro valor.
Fontes
- https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
- https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
- https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.