Quem abre a tabela do Simples Nacional pela primeira vez costuma achar que a alíquota da faixa é o imposto que vai pagar. Uma loja com R$ 360 mil de receita em 12 meses olha o Anexo I, vê 7,3% na segunda faixa e imagina um DAS de 7,3% sobre o faturamento do mês. Na verdade, a alíquota que vai para a guia é 5,65%. A diferença vem da parcela a deduzir, e entender essa conta evita sustos e ajuda a planejar o crescimento da empresa.
Desde 2018, a Lei Complementar nº 123/2006, com a redação da Lei Complementar nº 155/2016, calcula o Simples pela alíquota efetiva. Este artigo explica a fórmula, mostra por que a alíquota sobe aos poucos e detalha o fator R, a regra que pode reduzir quase pela metade o imposto de empresas de serviços.
A fórmula da alíquota efetiva
O ponto de partida é a receita bruta acumulada nos 12 meses anteriores ao mês de apuração, chamada de RBT12. O mês que está sendo apurado não entra nessa soma. Com a RBT12, a empresa encontra a faixa no anexo da sua atividade, e cada faixa tem dois números: a alíquota nominal e a parcela a deduzir.
A alíquota efetiva é calculada assim: RBT12 vezes a alíquota nominal, menos a parcela a deduzir, tudo dividido pela RBT12. O resultado é um percentual menor que a nominal, exceto na primeira faixa, em que a dedução é zero. O DAS do mês é a receita do mês multiplicada por essa alíquota efetiva.
No exemplo da loja, a RBT12 de R$ 360.000,00 cai na segunda faixa do Anexo I, com alíquota nominal de 7,3% e parcela a deduzir de R$ 5.940,00. A conta fica (360.000 × 7,3% − 5.940) ÷ 360.000. São 26.280 menos 5.940, ou 20.340, divididos por 360.000: 5,65%. Com R$ 30.000,00 de receita no mês, o DAS é R$ 1.695,00.
Por que existe a parcela a deduzir
Antes de 2018, a tabela do Simples tinha 20 faixas e cada uma tinha uma alíquota aplicada sobre toda a receita. Quem cruzava o limite de uma faixa pagava o percentual maior sobre o faturamento inteiro, e um real a mais de receita podia custar centenas de reais a mais de imposto. Isso desestimulava o crescimento e incentivava a esconder receita.
A parcela a deduzir resolve esse problema. Ela funciona como na tabela do imposto de renda: a alíquota nominal maior só pesa sobre a parte da receita que entrou na faixa nova. O efeito é que a alíquota efetiva cresce de forma contínua, sem saltos. Uma empresa que passa de R$ 360.000,00 para R$ 361.000,00 de RBT12 sobe da segunda para a terceira faixa, mas a efetiva muda de 5,65% para cerca de 5,66%, e não de 7,3% para 9,5%.
Isso também significa que a alíquota efetiva muda todo mês, à medida que a RBT12 muda. Uma empresa em crescimento vê a alíquota subir devagar, mês a mês. Uma empresa que perdeu faturamento vê a alíquota cair. Por isso não existe uma alíquota fixa do Simples para cada empresa: existe uma fórmula aplicada todo mês.
Os cinco anexos
O Simples tem cinco tabelas, uma para cada grupo de atividades. O Anexo I é o do comércio e começa em 4%. O Anexo II é o da indústria e começa em 4,5%. Os anexos III, IV e V são de serviços. O III começa em 6% e reúne atividades como manutenção, agências de viagem, academias e muitas outras. O IV começa em 4,5%, mas não inclui a contribuição previdenciária patronal, que é paga à parte; nele estão limpeza, vigilância, construção civil e advocacia. O V começa em 15,5% e inclui serviços intelectuais como auditoria, engenharia, publicidade e tecnologia.
Qual anexo se aplica depende do CNAE da atividade e dos parágrafos do art. 18 da LC 123. Empresas com mais de uma atividade apuram cada receita no anexo correspondente. O contador é quem confirma o enquadramento, e um erro aqui pode significar pagar o dobro do que deveria.
O fator R pode mudar tudo
Para várias atividades de serviço, o anexo não é fixo: depende do fator R. O fator R é a folha de salários dos últimos 12 meses dividida pela receita bruta dos mesmos 12 meses. Se o resultado for igual ou maior que 28%, a empresa é tributada pelo Anexo III. Se for menor, pelo Anexo V.
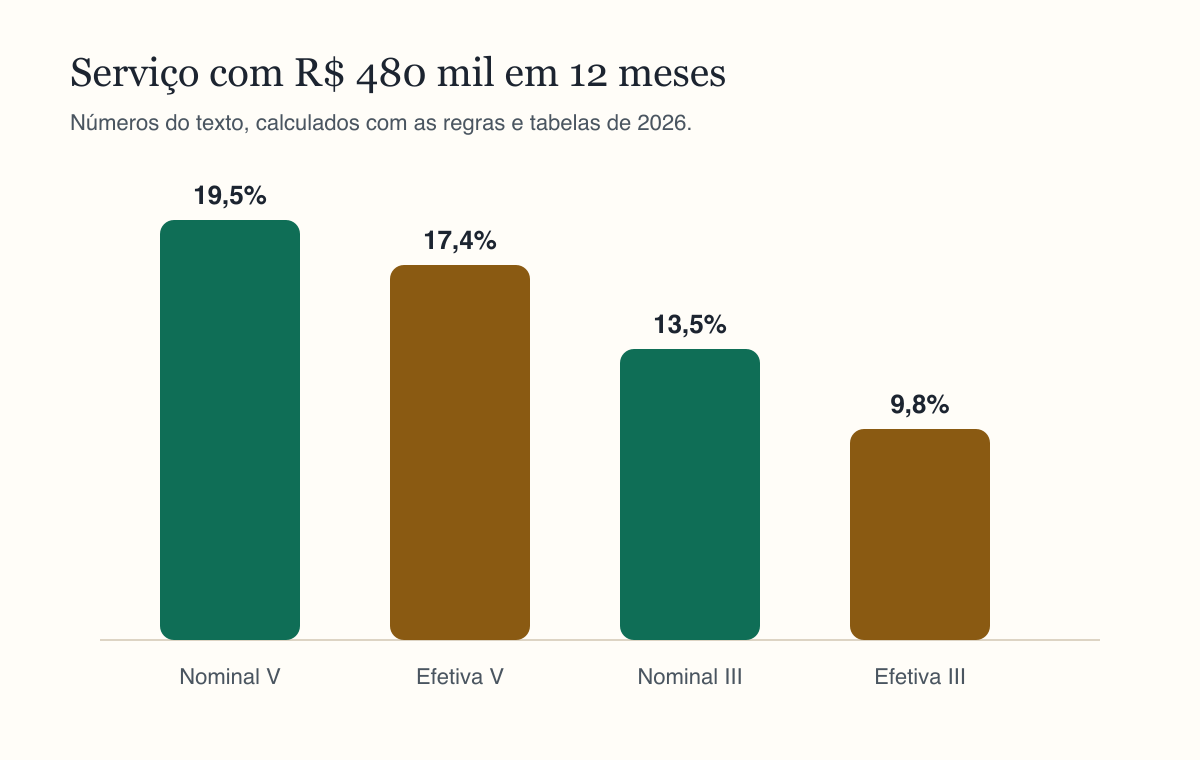
A diferença é grande. Uma empresa de tecnologia com R$ 480.000,00 de receita em 12 meses e folha de R$ 96.000,00 tem fator R de 20%. Vai para o Anexo V, terceira faixa, com alíquota efetiva de 17,44%. Sobre R$ 40.000,00 de receita no mês, o DAS é R$ 6.975,00. A mesma empresa, com folha de R$ 144.000,00, tem fator R de 30%. Vai para o Anexo III, também na terceira faixa, com efetiva de 9,83% e DAS de R$ 3.930,00. São R$ 3.045,00 a menos por mês.
A folha do fator R inclui salários, pró-labore dos sócios, o INSS patronal recolhido e o FGTS. É por isso que muitas empresas de serviço ajustam o pró-labore para chegar aos 28%. Pró-labore maior aumenta o INSS do sócio, mas pode reduzir o DAS em valor muito maior. A conta precisa considerar os dois lados, e o contador deve simular.
O que fica fora desta conta
A alíquota efetiva calculada pela fórmula é a do DAS cheio. Na prática, o valor final da guia pode ser menor por algumas razões. Receitas com ICMS por substituição tributária, ISS retido pelo tomador, produtos monofásicos e exportações têm partes do imposto excluídas. O PGDAS-D, sistema da Receita onde o Simples é apurado, faz essas segregações.
Outra exceção está no topo da tabela. Entre R$ 3,6 milhões e R$ 4,8 milhões de RBT12, a empresa continua no Simples, mas ICMS e ISS deixam de ser recolhidos dentro do DAS e passam a ser pagos por fora, nas regras do estado e do município. Acima de R$ 4,8 milhões, a empresa sai do regime.
Planejando o crescimento
Como a alíquota sobe com a RBT12, vale projetar o imposto antes de fechar um contrato grande ou de expandir. Uma empresa de serviços no Anexo III com R$ 1,2 milhão em 12 meses está na quarta faixa, com efetiva de 13,03%. Se crescer para R$ 2 milhões, vai para a quinta faixa, e a efetiva sobe para perto de 14,7%. O planejamento evita surpresa no fluxo de caixa.
Como simular o seu caso
Na calculadora do Simples Nacional da Calcutudo, escolha a atividade, informe a receita dos últimos 12 meses e a do mês. Para serviços sujeitos ao fator R, informe também a folha de 12 meses, e a calculadora decide entre os anexos III e V. O resultado mostra a faixa, a alíquota nominal, a parcela a deduzir, a alíquota efetiva e o DAS estimado. Para acompanhar mês a mês, use a planilha do Simples Nacional, que traz os cinco anexos da lei numa aba à parte. E, antes de qualquer decisão sobre enquadramento ou pró-labore, simule com o seu contador.
Perguntas frequentes
Como calcular a alíquota efetiva do Simples?
Multiplique a receita bruta dos últimos 12 meses pela alíquota nominal da faixa, subtraia a parcela a deduzir e divida pela mesma receita. O resultado vezes a receita do mês é o DAS.
O que é o fator R?
É a folha de salários dos últimos 12 meses dividida pela receita do mesmo período. Para as atividades sujeitas a ele, resultado igual ou acima de 28% leva a empresa do Anexo V para o III.
Pró-labore entra no fator R?
Entra. A folha do fator R inclui salários, pró-labore dos sócios, o INSS patronal e o FGTS. Por isso muitas empresas de serviço ajustam o pró-labore para alcançar 28%.
A alíquota muda todo mês?
Pode mudar, porque a receita dos 12 meses anteriores muda a cada apuração. Uma empresa que cresce sobe de faixa aos poucos, e a efetiva acompanha.