Quem é MEI atua como empreendedor no Simples Nacional. A guia mensal, o DAS, junta a contribuição previdenciária dessa pessoa e o imposto da atividade. Não é contracheque. Dessa condição de empreendedor não nascem décimo terceiro nem férias remuneradas. Pagar a guia em dia mantém o MEI regular e segurado. Não deposita uma gratificação de Natal na conta de quem emitiu a guia, nem remunera trinta dias de descanso com terço.
O desenho muda se o MEI contrata o empregado que a lei lhe permite, um só. Essa pessoa é empregada pela CLT. Tem salário pelo menos igual ao mínimo ou ao piso da categoria, o que for o piso aplicável, FGTS, décimo terceiro e férias. As calculadoras de 13º salário e de salário líquido da Calcutudo servem para essa folha. Não servem para transformar o DAS do empreendedor em 13º dele mesmo. O limite de faturamento do MEI é outro assunto. Aqui a pergunta é quais direitos trabalhistas a guia não entrega a quem é MEI, e quais ela também não substitui no empregado.
O que a condição de MEI não paga a quem empreende
O décimo terceiro da Lei nº 4.090/1962 é verba de empregado: um doze avos da remuneração por mês de serviço no ano, com 15 dias ou mais valendo mês cheio. O MEI, no seu próprio negócio, não tem remuneração de empregado. O que entra na conta é receita de atividade, e a receita não se divide por doze para virar gratificação obrigatória. Reservar dinheiro ao longo do ano pode ser prudência de caixa. Não é 13º, não tem avos e não gera o INSS de gratificação que a folha do empregado calcula em separado.
Férias seguem o mesmo corte. O descanso anual com terço constitucional é direito de empregado. O MEI pode fechar o negócio numa semana e pode não poder, conforme os clientes. Esse fechamento não é férias CLT, não produz terço e não se calcula na calculadora de férias. A ferramenta pede um salário de empregado, dias de descanso e faltas do período aquisitivo. Nenhum desses campos existe na guia do empreendedor. Colocar no salário da tela um número parecido com o faturamento do mês inventa um recibo de férias para quem não tem esse recibo.
Há MEI que também é empregado de outra empresa, com carteira assinada em outro vínculo. Nesse vínculo de empregado, 13º e férias existem, porque a CLT os deve. Eles vêm do empregador, não do DAS do CNPJ de MEI. Somar os dois papéis e achar que a guia deveria repetir a gratificação da carteira é o atalho que este texto evita. Cada relação entrega os seus direitos. A de empreendedor entrega tributo e cobertura previdenciária de contribuinte. A de empregado entrega folha.
A guia de serviços em 2026, por dentro
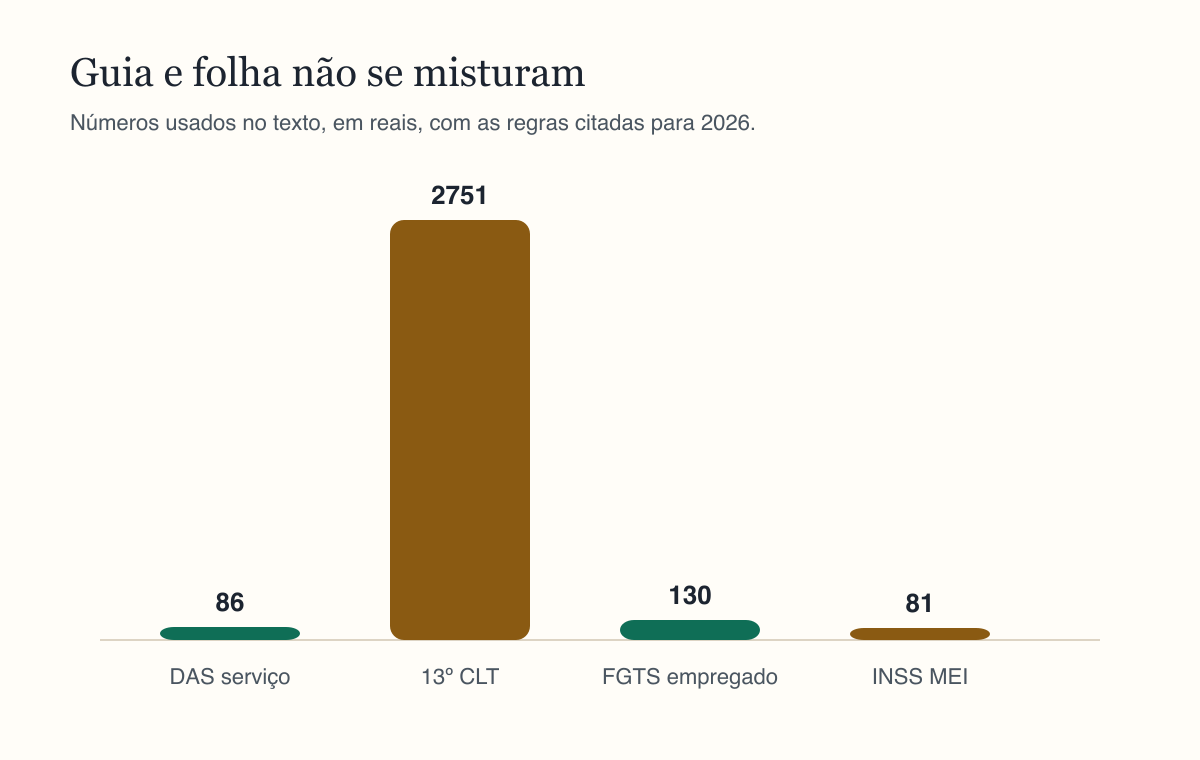
Para o MEI de serviços, o DAS de 2026 é R$ 86,05. Desse total, R$ 81,05 são INSS e R$ 5,00 são ISS. Os R$ 81,05 correspondem a 5% do salário mínimo de R$ 1.621,00. É a contribuição do empreendedor sobre o mínimo, não um desconto de salário e não uma parcela de 13º. Os R$ 5,00 são o imposto municipal fixo dessa atividade na guia. Os dois componentes explicam o boleto. Nenhum deles é líquido de trabalhador.
Outras atividades têm composição diferente na mesma sistemática, com imposto próprio do comércio ou do serviço. Este texto fica no DAS de serviços, R$ 86,05, porque é o valor que se presta a mostrar a soma INSS mais ISS sem transformar a página numa tabela de limites. O teto de faturamento do ano não muda a natureza desses R$ 86,05. Mesmo dentro do teto, a guia continua sem campo de gratificação natalina. Pagar um valor maior do que R$ 86,05, por iniciativa própria, não cria 13º. A guia não é um boleto em aberto no qual se escreve férias.
O INSS de R$ 81,05 mantém o MEI como segurado. Aposentadoria e os demais benefícios previdenciários seguem as regras dessa contribuição, com carência e salário de benefício definidos na legislação previdenciária, em geral a partir do mínimo. Isso é proteção de segurado. É diferente de receber, todo dezembro, um salário extra do próprio negócio, e diferente de sair trinta dias com remuneração e terço. Quem espera esses dois efeitos da guia está pedindo à contribuição uma verba trabalhista que ela não carrega.
O único empregado entra na CLT
Se o MEI contrata, contrata um empregado. Esse contrato é CLT. O salário não pode ficar abaixo do mínimo de R$ 1.621,00 nem abaixo do piso da categoria, quando o piso da categoria for maior. Este texto não escolhe um ofício nem inventa o piso dele. Diz a ordem: descubra qual é o piso aplicável e pague pelo menos esse piso. A calculadora de salário líquido aceita o bruto real. Sobre o mínimo, o INSS de 2026 fica em R$ 121,58, e o IRRF desse valor sai zerado na tabela, com líquido de R$ 1.499,42 antes de outros descontos. Um piso maior produz outro INSS, outro líquido e, se passar das faixas, outro imposto.
O FGTS desse empregado segue a alíquota comum de 8% da Lei nº 8.036/1990, salvo se ele próprio for aprendiz, caso em que a alíquota do fundo é 2%. Sobre o mínimo, 8% são R$ 129,68 por mês, depositados na conta vinculada, não descontados do líquido. O DAS de R$ 86,05 não inclui esse depósito. FGTS se recolhe à parte, sobre a remuneração do empregado, inclusive sobre o décimo terceiro devido. Tratar os R$ 86,05 como se já contivessem o fundo do funcionário deixa a conta vinculada sem o mês.
O INSS do empregado também não mora dentro do DAS do empreendedor. O MEI continua pagando os seus R$ 81,05 como contribuinte. O empregado sofre a contribuição da tabela de empregado, descontada no contracheque, e o empregador cumpre a parte patronal na forma prevista para quem é MEI e tem um funcionário. Este artigo não substitui essa obrigação por um aumento da guia de R$ 86,05. São documentos diferentes: um descreve o empreendedor, o outro descreve a folha.
| Papel | Em 2026 |
|---|---|
| DAS de serviços | R$ 86,05 |
| INSS dentro desse DAS | R$ 81,05 |
| ISS dentro desse DAS | R$ 5,00 |
| 13º e férias do MEI empreendedor | Não há |
| Empregado CLT no mínimo | Folha própria, com 13º, férias e FGTS |
Décimo terceiro e férias de quem foi contratado
O empregado do MEI ganha décimo terceiro como qualquer empregado. Mês com 15 dias ou mais no ano gera um avo. Doze avos sobre o mínimo são R$ 1.621,00 de bruto. O INSS dessa gratificação é calculado à parte do salário do mês, na mesma tabela. Sobre R$ 1.621,00 o INSS é R$ 121,58. A primeira parcela, no meio do ano, sai sem esse desconto. Na parcela final, o INSS olha o bruto integral dos avos, e o adiantamento é abatido porque saiu limpo. A calculadora de 13º salário faz essa separação quando se informa o salário do empregado e os avos.
Nada disso se paga ao MEI por meio da mesma tela. Se o empreendedor digitar o próprio faturamento no campo de salário, a ferramenta vai produzir um 13º de empregado que a lei não lhe deve. O resultado seria um número sem credor e sem folha. A tela não sabe que a pessoa é MEI. Quem sabe é quem preenche. O uso correto, havendo empregado, é o salário desse empregado. Não havendo, não há 13º para calcular.
As férias do empregado também são CLT: período aquisitivo, até 30 dias conforme as faltas, e o terço constitucional. A calculadora de férias estima o recibo de quem vai descansar e voltar, com INSS e IR de 2026. Férias indenizadas na saída estão na calculadora de rescisão, com outra regra de desconto. O MEI empreendedor não usa nenhuma das duas para si. Pode, e deve, usá-las para não errar o recibo da pessoa que contratou. O terço não está dentro dos R$ 5,00 de ISS nem dentro dos R$ 81,05 de INSS da guia.
Dois caixas, dois direitos
Na prática o MEI que emprega organiza dois pagamentos que não se compensam. De um lado, todo mês, a guia de R$ 86,05 da atividade de serviços, enquanto a atividade for essa e o enquadramento permanecer. De outro, a folha do empregado: salário, descontos de empregado, FGTS, e nas datas da lei o adiantamento de 13º, a parcela final e as férias com terço. Usar o dinheiro de um para dizer que o outro foi pago não fecha nenhuma das duas obrigações. O comprovante da guia não substitui o recibo de férias. O recibo de férias não quita o DAS. A calculadora de rescisão organiza a saída do empregado, com o salário real. Ela não calcula rescisão do MEI, porque encerrar o enquadramento é cadastro e tributo, não termo de contrato de trabalho.
Fontes
- Notícia da Receita sobre o MEI e a guia do Simples Nacional: https://www8.receita.fazenda.gov.br/Simplesnacional/Noticias/NoticiaCompleta.aspx?id=c3b2044c-ff97-432a-b33c-ecf2a3df6dc3
- Lei nº 4.090/1962, décimo terceiro do empregado: https://www.planalto.gov.br/ccivil_03/leis/l4090.htm
- CLT, férias e contrato do empregado: https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.