Carteira assinada e nota fiscal de serviço respondem a contratos diferentes. O salário é a base de um emprego. A nota é o preço de um serviço prestado por quem tem atividade própria. Os dois podem aparecer como R$ 4.000,00 num anúncio, e ainda assim medem coisas distintas. Um é remuneração de empregado. O outro é receita de quem emite a nota. Comparar o depósito do mês com o valor escrito na nota não diz qual formato deixa mais dinheiro.
No emprego, FGTS, décimo terceiro, férias remuneradas e aviso prévio existem. Na nota de um serviço de verdade, esses quatro não são direitos de empregado, porque não há emprego. Chamar a pessoa de empresa para afastar esses direitos, mantendo horário, subordinação e pessoalidade de empregado, é arranjo que a Justiça do Trabalho pode reconhecer de novo como vínculo. Este texto não oferece uma “alíquota equivalente de PJ”. Não existe, aqui, um fator para multiplicar R$ 4.000,00 e achar o preço justo da nota. Esse fator esconderia tributo que varia e direito que não se vende por porcentagem.
O que a carteira carrega
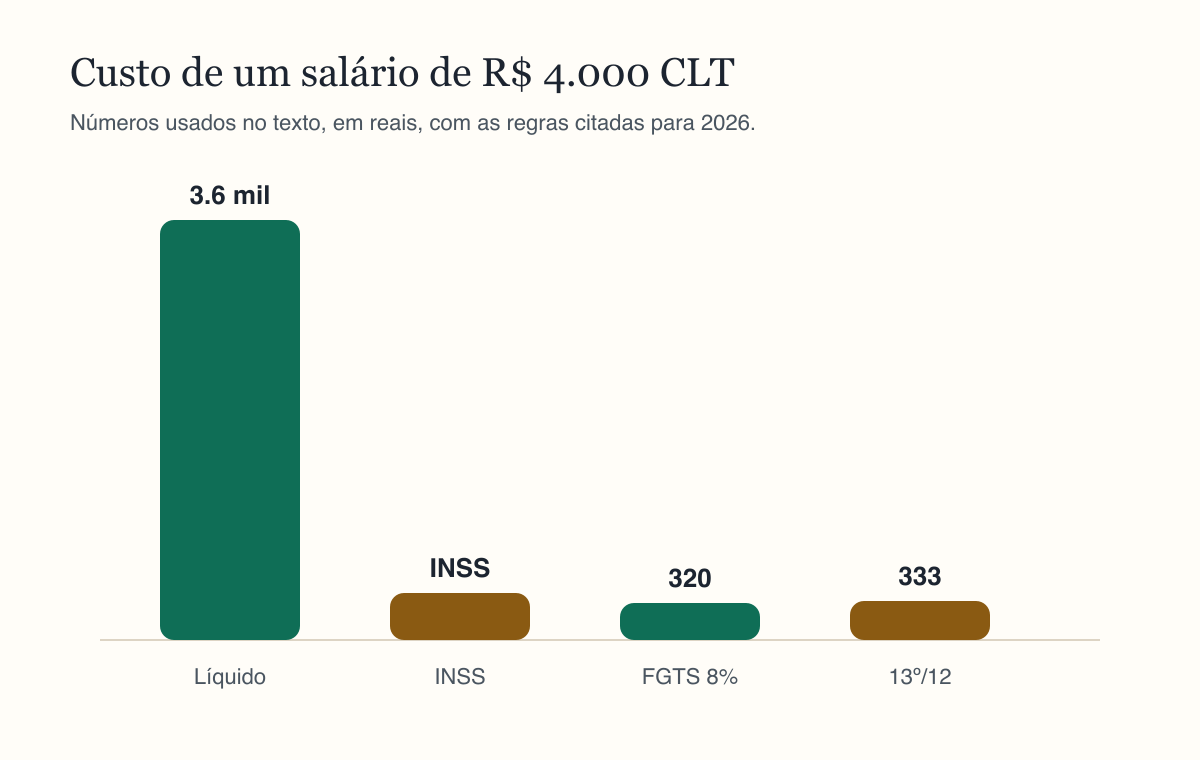
O FGTS do contrato comum é 8% da remuneração. Num salário de R$ 3.000,00, o depósito do mês é R$ 240,00. Num salário de R$ 4.000,00, 8% são R$ 320,00. O dinheiro não cai na conta corrente no dia do pagamento. Cai na conta vinculada. Tratá-lo como se fosse líquido a mais, ou como se fosse desconto do trabalhador, erra os dois lados. O empregado não perde R$ 320,00 do salário para “pagar FGTS”. O empregador deposita, e o saque depende das hipóteses legais.
O décimo terceiro é um salário a mais no ano, com o seu próprio INSS e o seu próprio imposto quando a tabela manda. Sobre um salário de R$ 4.000,00, o 13º cheio tem base de R$ 4.000,00, repartida nas parcelas que a lei organiza. Férias são descanso remunerado com o terço constitucional. O aviso prévio existe na saída, com duração que a CLT e a lei do aviso definem conforme o tempo de casa. O valor em reais dessa duração fica no termo, não numa taxa única de conversão para nota fiscal.
O INSS do empregado é progressivo. As alíquotas de 2026 são 7,5%, 9%, 12% e 14%, e o salário de contribuição tem teto de R$ 8.475,55. Num salário de R$ 3.000,00 o desconto do empregado é R$ 248,60. Num salário de R$ 4.000,00 a contribuição também existe, fatia por fatia, e o número exato está na tabela oficial do INSS. Este artigo não publica esse desconto de R$ 4.000,00, porque os limites de cada faixa estão na página, e copiar um porcentual cheio de 14% sobre os R$ 4.000,00 inteiros seria outro erro. O empregador, por sua vez, recolhe contribuições que não aparecem no líquido do trabalhador. A alíquota patronal depende da empresa. Fingir uma porcentagem única, válida para todo CNPJ, inventaria um custo.
Por que R$ 4.000,00 do salário e R$ 4.000,00 da nota se separam
O salário de R$ 4.000,00 é a base das verbas do parágrafo anterior. Dele saem, no tempo certo, férias com terço, 13º, aviso quando devido e o FGTS de R$ 320,00 por mês nessa base, além do INSS que a tabela calcular. A nota de R$ 4.000,00 é o preço de um serviço. Dela saem os tributos do regime de quem emitiu, o custo de emitir e receber, e o que a pessoa guardar para os meses sem cliente. Não saem FGTS depositado pelo tomador, nem 13º pago pelo tomador, nem férias remuneradas pelo tomador, nem aviso prévio de emprego.
Quem divide o 13º por doze, divide as férias por doze, soma o FGTS de 8% e chama o total de “percentual para virar PJ” constrói justamente a taxa que este texto recusa. O 13º de um salário de R$ 4.000,00 é um salário de R$ 4.000,00 no ano, com desconto próprio, não um doze avos limpo todo mês. As férias incluem descanso, que a nota não compra de volta com um acréscimo no preço. O FGTS de R$ 320,00 não é dinheiro de gasto corrente. Somar tudo e apresentar um único número “equivalente” apaga essa diferença de natureza. Por isso R$ 4.000,00 na carteira e R$ 4.000,00 na nota não se convertem um no outro.
Do lado de quem contrata, o emprego inclui salário, FGTS, verbas anuais e as contribuições da empresa, estas sem alíquota única neste texto. A nota inclui o preço combinado e os tributos do contrato de serviço. São planilhas diferentes. Um acréscimo fixo, igual para todo mundo, falha na hora de assinar.
| Tema | No emprego CLT | Numa nota de serviço de verdade |
|---|---|---|
| FGTS | 8% da remuneração, R$ 240,00 num salário de R$ 3.000,00 e R$ 320,00 num de R$ 4.000,00 | Não é direito trabalhista da nota |
| 13º | Um salário a mais no ano | Não é verba de emprego |
| Férias | Descanso remunerado com terço constitucional | Não são direito de empregado |
| Aviso prévio | Existe na saída, na forma da CLT | Não é direito de empregado |
| Os R$ 4.000,00 | Salário, base dessas verbas | Preço do serviço, outra natureza |
O que a nota ainda precisa carregar
A nota genuína tem tributo próprio. Se a pessoa for MEI em 2026, o caminho é a guia DAS e o teto de R$ 81.000,00 até 31 de dezembro de 2026, com proporcional de R$ 6.750,00 por mês de atividade no ano de abertura. A guia de serviço do MEI comum, na notícia da Receita de 2 de janeiro de 2026, é R$ 86,05, sendo R$ 81,05 de INSS, 5% do mínimo de R$ 1.621,00, mais R$ 5,00 de ISS. Essa guia não reproduz FGTS, 13º, férias nem aviso. E um faturamento que só existe porque um único tomador paga todo mês, no valor de um salário, pode estourar a conversa do MEI por dois lados: o teto anual e o risco de o trabalho ser, na prática, emprego.
Fora do MEI, o prestador pode estar no Simples Nacional, no lucro presumido ou em outro regime. As alíquotas dependem da atividade, da faixa e do município do ISS. Este artigo não escolhe uma alíquota para “completar” a comparação com os R$ 4.000,00. Publicar que a nota deve ser R$ 4.000,00 vezes um número fixo ensinaria uma conta falsa. O caminho honesto é o contrário: listar os direitos que o emprego tem, listar os tributos que o contador apurar no regime real, e só então olhar o que sobra. Sem o segundo número, oficial, a comparação não fecha.
INSS de quem contribui por conta própria também não é o desconto de R$ 248,60. Esse valor é o do empregado com salário de R$ 3.000,00. O contribuinte individual e o MEI têm regras próprias de percentual e de base, publicadas na tabela de contribuição e na notícia do DAS. Usar R$ 248,60 como “INSS da nota de R$ 4.000,00” mistura os regimes.
Quando a nota é um emprego com outro nome
O vínculo não depende do papel timbrado. Depende do que acontece na semana. Pessoa que cumpre horário do tomador, recebe ordem do tomador, não se faz substituir e vive daquele pagamento trabalha como empregada, ainda que emita nota. A ação trabalhista pode reconhecer o vínculo e cobrar o FGTS não depositado, o 13º, as férias com terço e o aviso, além de outros efeitos que o caso concreto trouxer. A economia aparente da nota vira passivo. Por isso o arranjo de trocar a carteira pela empresa, só para apagar direito, é frágil para os dois lados.
O serviço de verdade mostra, na prática, clientela, risco da atividade e autonomia sobre o modo de trabalhar. O contrato social sozinho não decide. Quem está empregado permanece na CLT. Quem empreende emite nota, paga o tributo do seu regime e define o preço pelo serviço. O preço não sai de um múltiplo do salário.
O aprendiz não serve de meio-termo
O contrato de aprendizagem deposita FGTS de 2%, não de 8%. Continua sendo emprego, com férias e com as regras próprias do aprendiz, descritas na CLT. Não é nota fiscal e não é um “PJ mais barato”. Usar os 2% numa planilha de conversão para pessoa jurídica tira o percentual do único contrato em que ele existe e cola num contrato em que FGTS de empregado não existe.
O salário mínimo de 2026, R$ 1.621,00, entra aqui como base de leitura do INSS e da guia do MEI. Muitas categorias têm piso próprio, acima do mínimo, por norma coletiva. Um salário de R$ 4.000,00 e uma nota de R$ 4.000,00 continuam grandezas de contratos diferentes.
Na hora de decidir, os papéis que valem a pena abrir são a CLT, para ver FGTS, 13º, férias e aviso no emprego, a tabela de contribuição do INSS, para o desconto do empregado e o teto de R$ 8.475,55, e a página do MEI, se a nota for de microempreendedor, para o teto de R$ 81.000,00 e o desenquadramento de quem cresce. Nenhum dos três documentos contém um fator único de troca entre carteira e nota. A ausência desse fator é o recado.
Fontes
- CLT: Decreto-lei nº 5.452/1943
- INSS: tabela de contribuição mensal
- gov.br: crescer e o desenquadramento do MEI
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.