Uma loja anuncia um crediário com juros de 2% ao mês. Um banco oferece um CDB que rende 13% ao ano. Um cartão de crédito cobra 8% ao mês no rotativo. Para comparar essas taxas, é preciso colocá-las na mesma unidade de tempo. E aqui está uma armadilha em que muita gente cai: multiplicar a taxa mensal por 12 ou dividir a anual por 12. Em juros compostos, essa conta está errada.
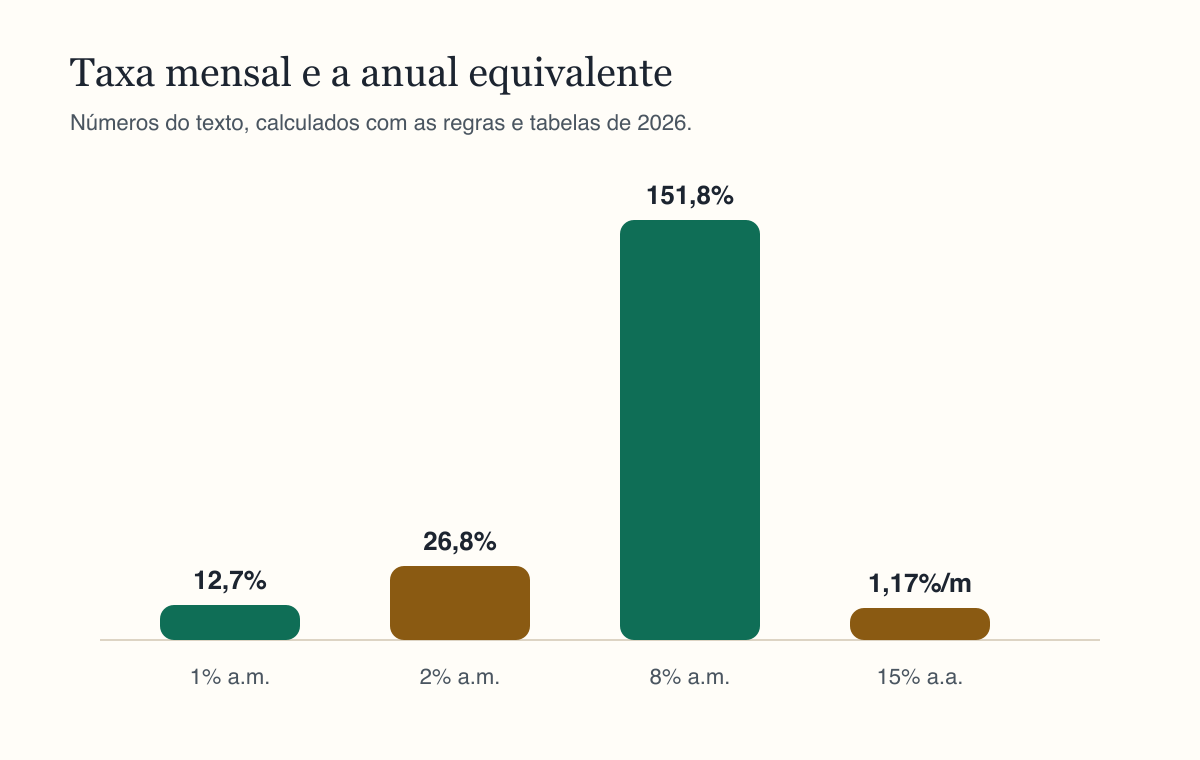
Uma taxa de 1% ao mês não equivale a 12% ao ano, e sim a 12,68%. Uma taxa de 2% ao mês equivale a 26,82% ao ano. E os 8% ao mês do rotativo equivalem a mais de 151% ao ano. Este artigo explica o que são taxas equivalentes, como converter uma na outra e por que essa conta muda decisões financeiras importantes.
O que são taxas equivalentes
Duas taxas são equivalentes quando, aplicadas ao mesmo capital pelo mesmo tempo, produzem o mesmo montante em juros compostos. Uma taxa de 1% ao mês e uma de 12,68% ao ano são equivalentes porque R$ 1.000,00 aplicados por um ano em qualquer uma delas viram R$ 1.126,83.
A razão de a conta não ser simplesmente multiplicar por 12 está nos juros compostos. A cada mês, os juros do mês anterior passam a render também. No primeiro mês, R$ 1.000,00 a 1% rendem R$ 10,00. No segundo, a taxa incide sobre R$ 1.010,00 e rende R$ 10,10. No terceiro, sobre R$ 1.020,10. Ao fim de 12 meses, os juros acumulados somam R$ 126,83, e não R$ 120,00.
Nos juros simples, a conversão proporcional funciona, porque os juros não se acumulam. Mas como quase todo o sistema financeiro usa juros compostos, a conversão correta para empréstimos, financiamentos e investimentos é a equivalente.
A fórmula da conversão
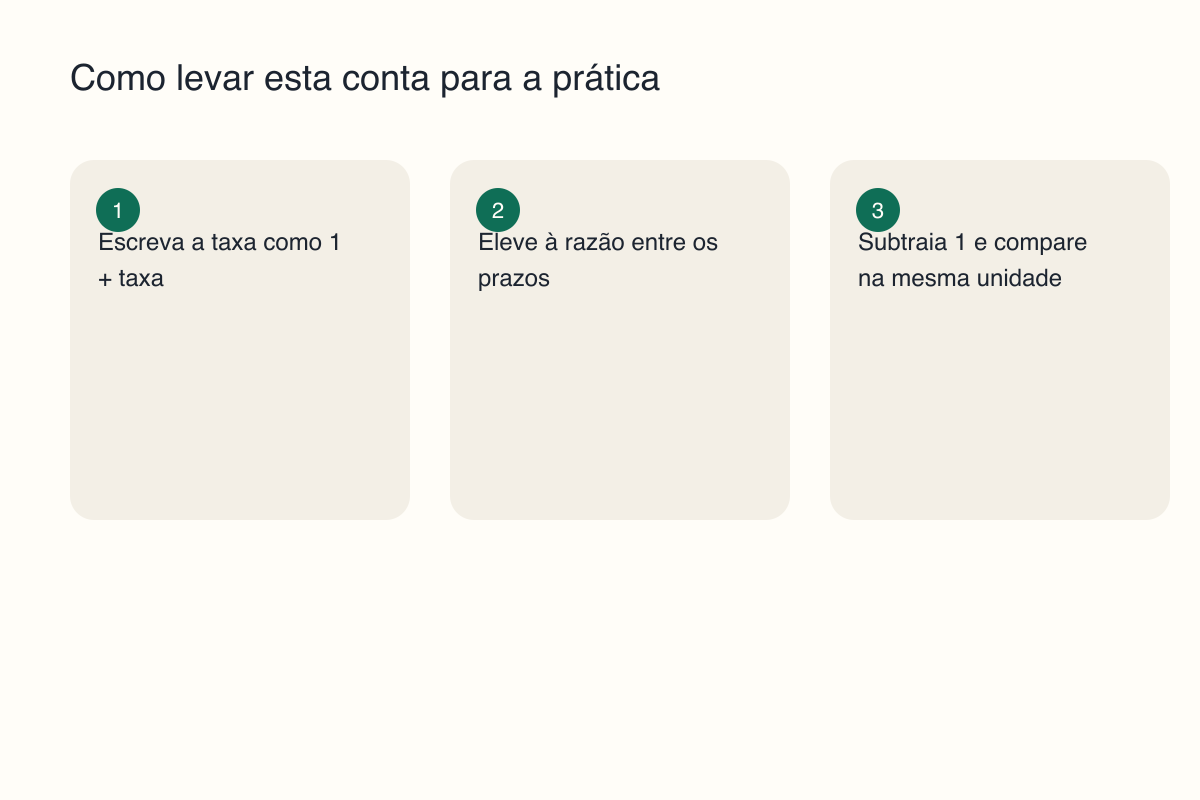
A fórmula é simples quando escrita em palavras: some 1 à taxa, eleve o resultado à razão entre o prazo que você quer e o prazo que você tem, e subtraia 1. Em linguagem de calculadora, taxa equivalente = (1 + taxa) ^ (prazo novo ÷ prazo antigo) − 1.
Para converter de mensal para anual, o expoente é 12, porque um ano tem 12 meses. Uma taxa de 1% ao mês vira 1,01 elevado a 12, que dá 1,1268. Tirando 1, sobra 0,1268, ou 12,68% ao ano.
Para converter de anual para mensal, o expoente é 1/12. Uma taxa de 15% ao ano vira 1,15 elevado a 1/12, que dá cerca de 1,0117. Tirando 1, sobra 0,0117, ou 1,17% ao mês. Pela divisão simples, daria 1,25%, um erro de quase 7% na taxa mensal.
Para converter de mensal para diária, o expoente usual é 1/30, considerando o mês comercial de 30 dias. Para cálculos de investimentos atrelados ao CDI, o mercado usa 252 dias úteis por ano, o que gera números um pouco diferentes. Para taxas de crédito e comparações do dia a dia, a convenção de 30 dias é suficiente.
O caso do cartão de crédito
O rotativo do cartão de crédito é o exemplo mais dramático de por que a conversão importa. As taxas costumam ser anunciadas ao mês, e um número como 8% ao mês pode parecer administrável. Convertido para o ano, ele equivale a cerca de 151,8%. Uma dívida de R$ 1.000,00 deixada no rotativo por um ano, sem nenhum pagamento, chegaria a mais de R$ 2.500,00.
Taxas ainda maiores, que já foram comuns no rotativo e no cheque especial, ficam assustadoras quando convertidas. Uma taxa de 14% ao mês equivale a cerca de 381% ao ano. Nesse ritmo, uma dívida quase quintuplica em 12 meses. Por isso, as regras do Banco Central limitaram o tempo de permanência no rotativo e os juros totais cobrados nessa modalidade.
A lição prática é desconfiar de qualquer taxa de crédito anunciada ao mês. Converta para o ano, ou peça o CET, o custo efetivo total, que reúne juros, tarifas, seguros e impostos numa taxa anual. A instituição é obrigada a informar o CET antes da contratação.
O caso dos investimentos
Do lado dos investimentos, a conversão funciona no sentido contrário. Um CDB que rende 13% ao ano não rende 1,083% ao mês, e sim cerca de 1,02% ao mês. Quem faz uma planilha mensal de investimentos usando a divisão simples superestima o rendimento e se frustra com o saldo real.
A conversão também ajuda a comparar produtos anunciados em unidades diferentes. A poupança costuma ter o rendimento divulgado ao mês. CDBs e Tesouro Direto, ao ano. Fundos, às vezes, em percentual do CDI. Para comparar, coloque tudo na mesma unidade, de preferência ao ano, e líquido de impostos.
Na hora de comparar, lembre também do imposto de renda. Uma LCI isenta de 11% ao ano pode render mais que um CDB tributado de 12%, dependendo do prazo. A calculadora de rendimento de CDB e LCI faz essa comparação com a tabela regressiva do IR.
Inflação também é composta
A mesma lógica vale para a inflação. Uma inflação de 0,4% ao mês, mantida por 12 meses, acumula cerca de 4,91% no ano, e não 4,8%. Para descobrir a inflação mensal média a partir de uma inflação anual, use o expoente 1/12. Uma inflação de 4,5% ao ano corresponde a cerca de 0,37% ao mês.
Isso é útil para calcular rentabilidade real, que é o rendimento acima da inflação. Se um investimento rendeu 10% no ano e a inflação foi de 4,5%, a rentabilidade real não é 5,5%, e sim 1,10 dividido por 1,045, menos 1, que dá cerca de 5,26%. A diferença parece pequena, mas, em planos de longo prazo, como a independência financeira, ela muda bastante o resultado.
Quando a diferença é pequena
Para taxas muito baixas e prazos curtos, a diferença entre a conversão proporcional e a equivalente é pequena. Uma taxa de 0,5% ao mês equivale a 6,17% ao ano, contra 6% pela multiplicação simples. Mas, à medida que a taxa e o prazo crescem, a diferença aumenta rapidamente, e o erro pode distorcer completamente uma decisão.
Para uma pessoa que está escolhendo entre dois financiamentos, ou decidindo se paga uma dívida ou investe, alguns pontos percentuais de diferença na taxa anual podem significar milhares de reais ao longo do contrato.
Um exemplo de decisão
Imagine alguém com uma dívida no crediário a 3% ao mês e R$ 4.000,00 aplicados num CDB que rende 13% ao ano. Convertendo as duas taxas para a mesma unidade, os 3% ao mês do crediário equivalem a cerca de 42,6% ao ano. O CDB, a 13% ao ano bruto, rende perto de 10% a 11% ao ano líquido. Usar a aplicação para quitar a dívida gera uma economia de mais de 30 pontos percentuais ao ano.
Sem a conversão, a comparação parecia entre 3% e 13%, números que não dizem nada um ao lado do outro. Com as taxas na mesma unidade, a decisão fica evidente.
Como usar a calculadora
A calculadora de taxa equivalente da Calcutudo pede a taxa e o período em que ela foi informada, ao dia, ao mês ou ao ano. O resultado mostra as versões diária, mensal e anual da mesma taxa, em juros compostos. Use a taxa mensal resultante na calculadora de juros compostos para projetar um investimento, ou compare a taxa anual de um crédito com o rendimento das suas aplicações antes de decidir.
Perguntas frequentes
Quanto é 1% ao mês em um ano?
12,68% ao ano em juros compostos. A conta é 1,01 elevado a 12, menos 1. Dividir ou multiplicar por 12 só funciona em juros simples.
Como transformar taxa anual em mensal?
Eleve 1 mais a taxa anual a 1/12 e subtraia 1. Uma taxa de 15% ao ano equivale a cerca de 1,17% ao mês, e não 1,25%.
Qual a taxa anual de 8% ao mês?
Cerca de 151,8% ao ano. Juros de cartão e cheque especial costumam ser anunciados ao mês justamente porque o número mensal parece pequeno.
Por que bancos usam 252 dias?
CDI e Selic são calculados por dias úteis, em média 252 por ano. Para taxas de investimento, a conversão por dias úteis dá números um pouco diferentes da conversão por meses.