Na hora de escolher onde deixar o dinheiro, a taxa anunciada é só metade da história. Um CDB que paga 13% ao ano pode render menos que uma LCI de 11%, dependendo do prazo. A razão é o imposto de renda, que incide sobre o rendimento do CDB e do Tesouro Direto, mas não sobre a LCI, a LCA e a poupança para pessoa física.
O imposto da renda fixa segue uma tabela regressiva, definida na Lei nº 11.033/2004: quanto mais tempo o dinheiro fica aplicado, menor a alíquota. Ela começa em 22,5% e cai até 15%. Este artigo explica como essa tabela funciona, compara aplicações em prazos diferentes e mostra como fazer a conta para não escolher pelo número errado.
A tabela regressiva do imposto de renda
A alíquota do imposto de renda sobre aplicações de renda fixa depende do tempo entre a aplicação e o resgate, contado em dias corridos. Até 180 dias, a alíquota é de 22,5%. De 181 a 360 dias, 20%. De 361 a 720 dias, 17,5%. Acima de 720 dias, 15%.
O imposto incide apenas sobre o rendimento, nunca sobre o valor aplicado. Quem aplica R$ 20.000,00 e resgata R$ 21.242,50 depois de seis meses paga 22,5% sobre os R$ 1.242,50 de rendimento, ou seja, R$ 279,56. O imposto é retido automaticamente pela instituição no momento do resgate ou do vencimento, sem necessidade de emitir DARF.
Essa tabela vale para CDB, RDB, Tesouro Direto, debêntures comuns, letras de câmbio e fundos de renda fixa. Fundos têm ainda o come-cotas, uma antecipação semestral do imposto em maio e novembro. Já LCI, LCA, CRI, CRA, debêntures incentivadas e poupança são isentos para pessoa física.
O prazo muda a rentabilidade líquida
O efeito da tabela regressiva aparece quando se compara a mesma aplicação em prazos diferentes. Um CDB de 13% ao ano, com R$ 20.000,00, rende R$ 1.242,50 brutos em 180 dias e paga 22,5% de imposto. O líquido equivale a cerca de 10% ao ano.
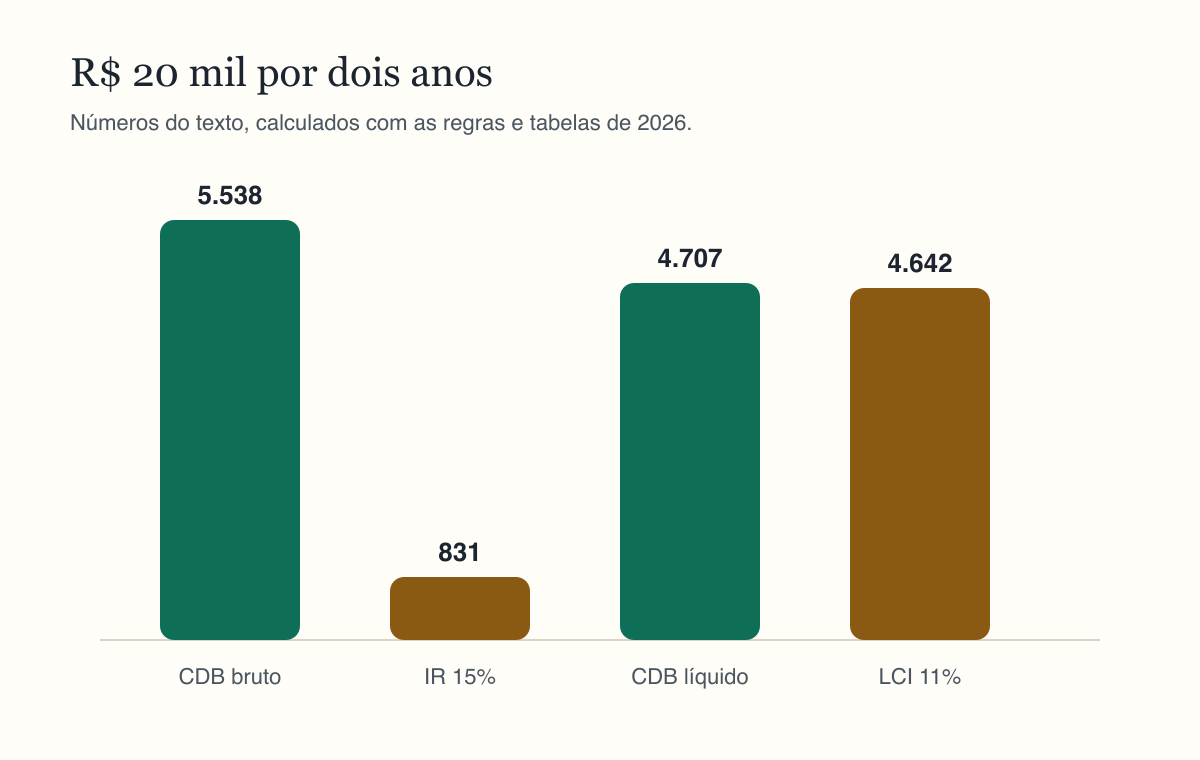
O mesmo CDB, mantido por 730 dias, rende R$ 5.538,00 brutos, e o imposto cai para 15%, ou R$ 830,70. O líquido é de R$ 4.707,30, o que equivale a cerca de 11,15% ao ano. Só por esperar mais tempo, a rentabilidade líquida anual sobe mais de um ponto percentual.
Isso não significa que todo dinheiro deve ficar aplicado por mais de dois anos. A reserva de emergência, por exemplo, precisa estar disponível a qualquer momento, e o ideal é que fique em aplicações de liquidez diária, mesmo pagando uma alíquota maior se for resgatada cedo. Mas, para objetivos de médio e longo prazo, escolher títulos com vencimento acima de 720 dias reduz o imposto.
Comparando CDB tributado com LCI isenta
Para comparar um CDB com uma LCI ou LCA, é preciso olhar a rentabilidade líquida dos dois. A forma mais rápida é transformar a taxa da aplicação isenta numa taxa equivalente de CDB. A fórmula é: taxa do CDB equivalente igual à taxa da LCI dividida por um menos a alíquota de IR do prazo.
Uma LCI de 11% ao ano, num prazo acima de 720 dias, equivale a um CDB de 11% divididos por 0,85, ou 12,94% ao ano. Se o CDB disponível paga 13%, ele ganha por pouco. No exemplo de R$ 20.000,00 por dois anos, o CDB de 13% rende R$ 4.707,30 líquidos, e a LCI de 11% rende R$ 4.642,00. A diferença é de R$ 65,30.
Em prazos curtos, a vantagem da LCI cresce. Até 180 dias, com IR de 22,5%, a mesma LCI de 11% equivale a um CDB de 14,19%. Poucos CDBs de banco grande pagam isso. Por isso, para prazos de seis meses a um ano, as aplicações isentas costumam ser mais atrativas, desde que a taxa seja competitiva.
E o Tesouro Direto
Os títulos do Tesouro Direto seguem a mesma tabela regressiva de imposto de renda. Além do IR, há a taxa de custódia cobrada pela B3, de 0,2% ao ano sobre o valor investido, com isenção para o Tesouro Selic até determinado valor, conforme as regras vigentes. Essa taxa reduz um pouco o rendimento líquido e deve entrar na comparação.
A vantagem do Tesouro está na garantia. Os títulos são garantidos pelo Tesouro Nacional, considerado o emissor de menor risco do país. CDB, LCI e LCA têm a garantia do FGC, o Fundo Garantidor de Créditos, que cobre até R$ 250 mil por CPF e por instituição, com um teto global a cada quatro anos.
Para a reserva de emergência, o Tesouro Selic é uma das opções mais usadas: liquidez diária, risco muito baixo e rendimento próximo da taxa básica de juros. Para objetivos de longo prazo com proteção contra a inflação, o Tesouro IPCA+ é uma alternativa, com o cuidado de que o preço do título oscila antes do vencimento.
IOF em resgates muito curtos
Há ainda um imposto que só aparece em prazos muito curtos: o IOF. Resgates feitos antes de 30 dias pagam IOF sobre o rendimento, numa tabela regressiva que começa em 96% no primeiro dia e chega a zero no trigésimo. Quem aplica e resgata em uma semana pode perder quase todo o rendimento para o IOF, além do IR de 22,5%.
Na prática, isso significa evitar resgates nos primeiros 30 dias, sempre que possível. Para dinheiro que pode ser necessário a qualquer momento, aplicações com liquidez diária continuam sendo a escolha certa, mas o rendimento das primeiras semanas é pequeno.
Diversificar entre prazos
Uma estratégia comum é dividir o dinheiro conforme o objetivo. A reserva de emergência fica em Tesouro Selic ou CDB de liquidez diária, mesmo pagando 22,5% de imposto se for resgatada cedo, porque o mais importante é a disponibilidade. Objetivos de um a dois anos, como uma viagem ou a troca do carro, podem ir para LCI, LCA ou CDB com vencimento próximo da data do objetivo. Objetivos acima de dois anos aproveitam a alíquota mínima de 15% em CDBs e títulos do Tesouro de prazo mais longo.
Essa divisão, chamada por alguns de escada de vencimentos, evita resgates antecipados com perda e aproveita a tabela regressiva. Também reduz o risco de concentrar tudo num único emissor, o que é importante para não ultrapassar o limite de garantia do FGC numa mesma instituição.
Como comparar na prática
Para escolher entre aplicações, siga três passos. Primeiro, converta todas as ofertas para uma taxa anual: se o título paga um percentual do CDI, multiplique pelo CDI atual para estimar. Segundo, aplique a alíquota de IR correspondente ao prazo que você pretende manter o dinheiro aplicado. Terceiro, compare as rentabilidades líquidas, e não as brutas.
A calculadora de rendimento de CDB, LCI e LCA da Calcutudo faz essa conta. Informe o valor, a taxa anual, o prazo em dias e o tipo da aplicação. O resultado mostra o rendimento bruto, o imposto pela tabela regressiva, o líquido e a rentabilidade líquida anual. Rode a mesma simulação para cada opção e compare. Para converter taxas mensais em anuais, use a calculadora de taxa equivalente. E, para acompanhar o patrimônio mês a mês, a planilha de controle de investimentos ajuda a registrar aportes e rendimentos.
Perguntas frequentes
Qual o IR do CDB?
22,5% sobre o rendimento até 180 dias, 20% até 360, 17,5% até 720 e 15% acima disso, pela Lei nº 11.033/2004. O imposto é retido no resgate pela instituição.
LCI rende mais que CDB?
Depende da taxa e do prazo. Uma LCI de 11% equivale a um CDB de 12,94% em prazo acima de dois anos, com IR de 15%. Abaixo disso, o CDB precisa pagar ainda mais para empatar.
Tesouro Direto paga IR?
Paga, pela mesma tabela regressiva, e tem ainda a taxa de custódia da B3. Em compensação, a garantia é do Tesouro Nacional, sem o limite do FGC.
O que é o FGC?
O Fundo Garantidor de Créditos cobre CDB, LCI e LCA até R$ 250 mil por CPF e por instituição, com teto global. Tesouro Direto e debêntures não têm essa garantia.