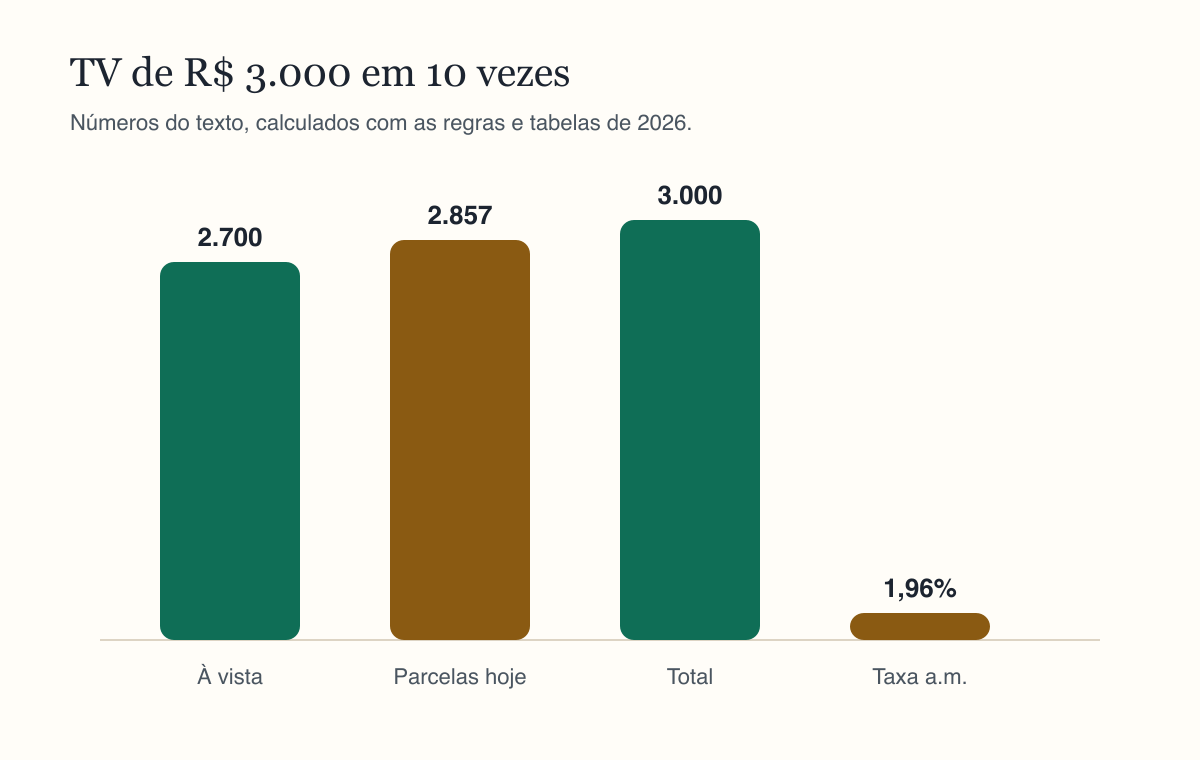
“Dez vezes sem juros” é uma das frases mais comuns do comércio brasileiro. E, muitas vezes, não é verdade. Quando a loja oferece desconto para pagamento à vista, o parcelado sem juros esconde uma taxa de juros. Uma televisão de R$ 3.000,00 em dez parcelas de R$ 300,00, ou R$ 2.700,00 à vista, embute cerca de 1,96% ao mês nas parcelas.
Isso não quer dizer que parcelar seja sempre ruim. Se o seu dinheiro rende mais do que essa taxa escondida enquanto as parcelas vencem, parcelar e aplicar a diferença pode compensar. Este artigo explica como descobrir os juros embutidos, como comparar com o rendimento das suas aplicações e quando cada opção faz sentido.
O desconto à vista revela os juros
O raciocínio é simples. Se a loja aceita receber R$ 2.700,00 hoje, mas cobra R$ 3.000,00 em dez vezes, ela está cobrando R$ 300,00 a mais para esperar. Esses R$ 300,00 são juros, ainda que o anúncio diga o contrário. E, como o dinheiro é recebido aos poucos ao longo de dez meses, a taxa mensal correspondente é maior do que a simples divisão sugere.
Para encontrar a taxa exata, é preciso descobrir qual taxa mensal faz as dez parcelas de R$ 300,00 valerem exatamente R$ 2.700,00 hoje. Essa conta usa o conceito de valor presente, explicado a seguir, e no exemplo dá cerca de 1,96% ao mês, ou mais de 26% ao ano. É uma taxa comparável à de muitos empréstimos pessoais.
Quando não há desconto à vista, a taxa embutida é zero. Se a televisão custa R$ 3.000,00 à vista ou em dez vezes, parcelar é, de fato, sem juros, e a decisão fica mais fácil.
O que é valor presente
Valor presente é quanto um pagamento futuro vale hoje. Se o seu dinheiro rende 0,9% ao mês, R$ 300,00 a serem pagos daqui a um mês valem hoje cerca de R$ 297,32, porque é o valor que, aplicado hoje, vira R$ 300,00 em um mês. Uma parcela de R$ 300,00 daqui a dez meses vale hoje bem menos, cerca de R$ 274,29.
Somando o valor presente de todas as dez parcelas, chega-se a quanto você precisaria ter hoje, aplicado, para pagar todas elas na data. No exemplo, com rendimento de 0,9% ao mês, esse valor é R$ 2.856,69. É esse número que deve ser comparado com o preço à vista.
Se o valor presente das parcelas for menor que o preço à vista, parcelar e aplicar a diferença compensa. Se for maior, pagar à vista é melhor. No exemplo, R$ 2.856,69 é maior que R$ 2.700,00. Pagar à vista economiza cerca de R$ 157,00 em valor de hoje.
Quando parcelar compensa
Parcelar compensa quando os juros embutidos nas parcelas são menores que o rendimento líquido da sua aplicação. A situação mais clara é o parcelado realmente sem juros, sem desconto à vista. No exemplo da televisão de R$ 3.000,00 sem desconto, com o dinheiro rendendo 0,9% ao mês, as parcelas valem R$ 2.856,69 hoje. Parcelar e deixar os R$ 3.000,00 aplicados gera uma vantagem de cerca de R$ 143,00.
Também compensa quando o desconto à vista é pequeno. Se a loja dá apenas 5% de desconto, a taxa embutida cai para perto de 1,16% ao mês com a primeira parcela no ato. Dependendo do rendimento da aplicação, a vantagem de pagar à vista fica em poucos reais, e a decisão passa a depender de outros fatores, como a necessidade de manter dinheiro disponível.
Para essa conta funcionar, uma condição é essencial: o dinheiro precisa realmente ficar aplicado. Se a diferença acaba sendo gasta em outras coisas, a vantagem desaparece, e o parcelamento só compromete a renda dos meses seguintes.
Quando pagar à vista
Pagar à vista é melhor quando o desconto é relevante, quando os juros embutidos superam o rendimento das suas aplicações e quando você não tem disciplina para manter o dinheiro aplicado. No exemplo da televisão com 10% de desconto, a taxa embutida de 1,96% ao mês supera com folga o rendimento de qualquer aplicação conservadora.
Também é melhor pagar à vista quando o parcelamento vai apertar o orçamento. Várias compras parceladas ao mesmo tempo somam parcelas que comprometem a renda por meses. Uma vantagem financeira de algumas dezenas de reais não compensa o risco de atrasar contas ou recorrer ao rotativo do cartão, que cobra juros muito maiores.
Pagar à vista com o dinheiro da reserva de emergência é outra situação delicada. A reserva existe para imprevistos. Usá-la numa compra planejada, mesmo com desconto, pode deixar a família desprotegida.
O que diz a lei
Desde 2017, a Lei nº 13.455 permite que o comércio cobre preços diferentes conforme a forma e o prazo de pagamento. Ou seja, o desconto à vista é legal, e a loja pode cobrar mais no cartão ou no parcelado. Em compensação, o Código de Defesa do Consumidor exige informação clara.
Nas vendas a prazo com financiamento, o art. 52 do CDC obriga o fornecedor a informar o preço à vista, o número e o valor das prestações, a taxa de juros, os acréscimos e o total a pagar. No parcelamento no cartão sem juros, a informação mínima é o preço à vista e o valor total parcelado. Se a loja não informa o preço à vista, pergunte: essa informação é o ponto de partida de toda a conta.
Um roteiro para a próxima compra
Antes de passar o cartão, faça três perguntas ao vendedor e a você mesmo. Qual é o preço à vista, no Pix ou no dinheiro? Em quantas vezes e com que valor de parcela, e a primeira é hoje ou daqui a um mês? E quanto o seu dinheiro rende hoje, líquido de imposto, numa aplicação que você usaria de verdade?
Com essas três respostas, a conta leva menos de um minuto. Se o desconto à vista for de 10% ou mais em até dez parcelas, quase sempre vale pagar à vista. Se não houver desconto, parcelar costuma valer, desde que o dinheiro fique aplicado e as parcelas caibam no orçamento. Entre esses dois extremos, a calculadora mostra quem ganha e por quanto.
Vale lembrar que o cashback ou os pontos do cartão também entram na conta. Um cartão que devolve 1% da compra reduz o custo do parcelado. Some esse benefício ao valor presente das parcelas antes de comparar.
Como usar a calculadora
A calculadora “à vista ou parcelado” da Calcutudo pede o preço à vista, o número de parcelas, o valor de cada parcela, o rendimento líquido mensal da sua aplicação e se a primeira parcela é paga no ato. O resultado mostra a melhor opção, a vantagem em reais, o total parcelado, o valor presente das parcelas e os juros embutidos ao mês. Para estimar o rendimento líquido da sua aplicação, use a calculadora de rendimento de CDB e LCI. E, para financiamentos maiores, com juros declarados, a calculadora de financiamento SAC e Price mostra a tabela completa.
Perguntas frequentes
Parcelado sem juros tem juros?
Tem, quando existe desconto à vista. Um produto de R$ 3.000 em dez vezes ou R$ 2.700 à vista embute cerca de 1,96% ao mês nas parcelas.
Quando vale a pena parcelar?
Quando os juros embutidos nas parcelas são menores que o rendimento líquido da sua aplicação. Sem desconto à vista, parcelar e deixar o dinheiro rendendo quase sempre ganha.
O que é valor presente?
É quanto você precisaria ter hoje, aplicado, para pagar todas as parcelas futuras. Cada parcela é descontada pelo rendimento até o seu vencimento.
A loja pode cobrar mais no cartão?
Pode. A Lei nº 13.455/2017 permite preços diferentes conforme a forma de pagamento e o prazo. A loja deve informar o valor à vista e o total parcelado com clareza.