Quando uma empresa contrata um profissional autônomo que não tem CNPJ, o pagamento é feito por meio de um RPA, o recibo de pagamento a autônomo. É um documento comum para designers, professores particulares, consultores, pedreiros, fotógrafos e tantos outros que prestam serviço eventual a empresas. O valor combinado é o bruto. O que chega na conta do profissional é menor, porque a empresa é obrigada a reter INSS, imposto de renda e, em alguns municípios, ISS.
Em 2026, a conta mudou de forma importante por causa do redutor do imposto de renda criado pela Lei nº 15.270/2025. Este artigo mostra como cada desconto funciona, com três recibos de valores diferentes, e explica quanto o RPA custa para quem contrata, que é a parte que muitas vezes fica esquecida na negociação.
Primeiro desconto: INSS de 11%
O autônomo que presta serviço a uma empresa é chamado pela Previdência de contribuinte individual. Pela Lei nº 10.666/2003, a empresa contratante desconta 11% do valor do serviço e recolhe ao INSS em nome do profissional. Esse desconto tem um limite: incide só até o teto do salário de contribuição, que em 2026 é de R$ 8.475,55. O desconto máximo, portanto, é de R$ 932,31 por mês.
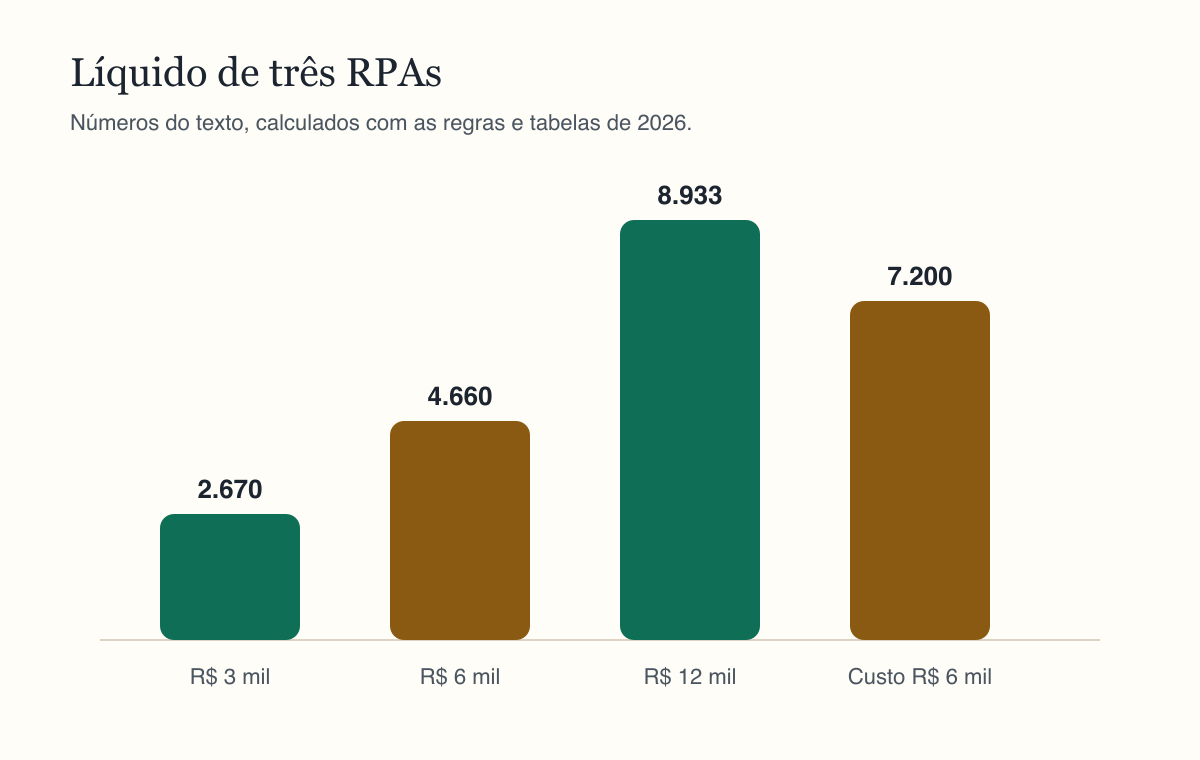
Num RPA de R$ 3.000,00, o INSS é R$ 330,00. Num RPA de R$ 6.000,00, é R$ 660,00. Num de R$ 12.000,00, o desconto para no teto, R$ 932,31, e não chega aos R$ 1.320,00 que 11% do valor dariam.
O teto vale para a soma de todas as fontes do mês. Se o profissional tem carteira assinada em outro lugar e já contribui pelo teto, ou se recebeu outros RPAs no mesmo mês, deve informar a empresa, com comprovante, para que ela não desconte além do limite. Sem essa informação, a empresa retém normalmente, e a diferença pode ser recuperada depois, com mais trabalho.
Segundo desconto: imposto de renda com o redutor de 2026
O imposto de renda do RPA segue a tabela progressiva mensal, a mesma do salário de um empregado. A base de cálculo é o valor bruto menos as deduções legais: o INSS retido, R$ 189,59 por dependente e pensão alimentícia, quando houver. Se o desconto simplificado mensal de R$ 607,20 for maior que essas deduções, a Receita usa o simplificado.
Em 2026 entra o redutor da Lei nº 15.270/2025. Ele olha o rendimento bruto, não a base. Para rendimentos de até R$ 5.000,00 no mês, o redutor zera o imposto. Entre R$ 5.000,00 e R$ 7.350,00, reduz parcialmente. Acima disso, não há redução. Por isso o RPA de R$ 3.000,00 não tem IR retido.
No RPA de R$ 6.000,00, a dedução legal é o INSS de R$ 660,00, maior que o simplificado. A base fica em R$ 5.340,00, na faixa de 27,5%, com imposto de R$ 559,77 pela tabela. O redutor parcial abate R$ 179,75, e o IRRF fica em R$ 380,02. No RPA de R$ 12.000,00 não há redutor, e o imposto chega a R$ 2.134,88.
Terceiro desconto: ISS, quando o município exige
O ISS é o imposto municipal sobre serviços, regulado pela Lei Complementar nº 116/2003. A alíquota vai de 2% a 5%, conforme a cidade e o tipo de serviço. Muitos municípios exigem que a empresa contratante retenha o ISS do autônomo que não está inscrito no cadastro municipal, ou que não comprova o recolhimento.
Profissionais autônomos inscritos na prefeitura costumam pagar o ISS em valor fixo anual, e nesse caso não há retenção no RPA. Se não houver inscrição, a retenção pode acontecer. Num RPA de R$ 6.000,00 com ISS de 5%, são mais R$ 300,00 de desconto, e o líquido cai para R$ 4.659,98.
Quanto o RPA custa para a empresa
O valor bruto do RPA não é o custo total para quem contrata. Empresas fora do Simples Nacional pagam, além do valor do serviço, 20% de contribuição previdenciária patronal sobre o RPA, pela Lei nº 8.212/1991. Num recibo de R$ 6.000,00, isso soma R$ 1.200,00, e o serviço custa R$ 7.200,00 para a empresa.
Empresas do Simples nos anexos I, II, III e V não pagam esses 20% à parte, porque a contribuição patronal já está dentro do DAS. Empresas do Anexo IV pagam. Por isso, a mesma contratação pode custar valores bem diferentes conforme o regime tributário do contratante.
Esse custo extra explica por que muitas empresas preferem contratar prestadores com CNPJ, especialmente MEI. Na nota fiscal de um MEI não há retenção de INSS nem contribuição patronal de 20%, e o profissional paga apenas o DAS fixo mensal.
RPA ou MEI: o que compensa para o profissional
Para quem presta serviços com frequência, abrir um MEI costuma sair mais barato. O MEI paga um valor fixo por mês, de R$ 86,05 para serviços em 2026, com INSS, ISS e cobertura previdenciária. No RPA, a mesma pessoa pagaria 11% de INSS em cada recibo, mais IR se passar de R$ 5.000,00 no mês, e às vezes ISS.
Mas o MEI tem limites. Há uma lista de atividades permitidas, e profissões regulamentadas, como médicos, advogados, engenheiros e contadores, não podem ser MEI. O faturamento é limitado a R$ 81.000,00 por ano em 2026. E o MEI precisa emitir nota fiscal para empresas e manter a regularidade das guias. Para serviço esporádico, o RPA continua sendo uma solução simples.
Obrigações da empresa que emite o RPA
Quem contrata por RPA assume algumas obrigações. A empresa precisa recolher o INSS retido, pela guia da Previdência, até o dia 20 do mês seguinte, e declarar o pagamento no eSocial e na EFD-Reinf. O IRRF retido é recolhido por DARF e informado nas declarações da empresa. No começo do ano seguinte, o profissional deve receber o informe de rendimentos, que usa na declaração de imposto de renda.
Para o profissional, isso significa guardar todos os RPAs do ano. Na declaração anual, os rendimentos de todas as fontes são somados, e o imposto retido em cada recibo é abatido do imposto devido. Quem recebeu vários RPAs abaixo de R$ 5.000,00 no mês, sem retenção, pode ter imposto a pagar no ajuste anual, se a soma do ano passar dos limites da tabela anual.
RPA ou carteira assinada
Para o profissional, vale lembrar o que o RPA não dá. Não há 13º, férias, FGTS, seguro-desemprego, aviso prévio nem multa na saída. O INSS de 11% garante a contagem de tempo de contribuição e acesso a benefícios previdenciários, mas não os direitos trabalhistas. Por isso, ao negociar um valor por RPA, faz sentido cobrar mais do que o salário equivalente de um empregado.
Para simular o seu recibo
A calculadora de RPA da Calcutudo pede o valor bruto, o número de dependentes para o IR e a alíquota de ISS, se houver retenção. O resultado mostra o INSS, o IRRF com o redutor de 2026, o ISS, o líquido e o custo para a empresa fora do Simples. Para comparar com a abertura de um MEI, veja a calculadora do DAS do MEI. Para conferir só a tabela do imposto, use a calculadora de IRRF.
Perguntas frequentes
Quanto é descontado de um RPA de R$ 3.000?
R$ 330 de INSS, que é 11% do valor. O IRRF é zero em 2026 por causa do redutor da Lei nº 15.270. Sem ISS, o líquido é R$ 2.670.
Qual o INSS máximo no RPA?
11% do teto de R$ 8.475,55, ou R$ 932,31 por mês, somando todas as fontes. Quem já contribuiu pelo teto em outro vínculo deve avisar a empresa com comprovante.
A empresa paga algo além do RPA?
Fora do Simples, paga 20% de INSS patronal sobre o valor do serviço. Num RPA de R$ 6.000, isso soma R$ 1.200 ao custo. Empresas dos anexos I, II, III e V do Simples não pagam à parte.
Vale mais a pena abrir um MEI?
Para serviço recorrente e atividade permitida, em geral sim: o MEI paga um DAS fixo e a empresa contratante não recolhe os 20% patronais. Mas há limite de faturamento e lista de atividades.