Antes de contratar o primeiro funcionário, todo empreendedor faz a mesma pergunta: quanto ele vai custar? O salário combinado é só o começo. Todo mês, a empresa precisa reservar dinheiro para o 13º salário, para as férias com o terço constitucional e para o FGTS. Dependendo do regime tributário, há ainda os encargos patronais de INSS, que podem acrescentar quase 30% sobre a folha.
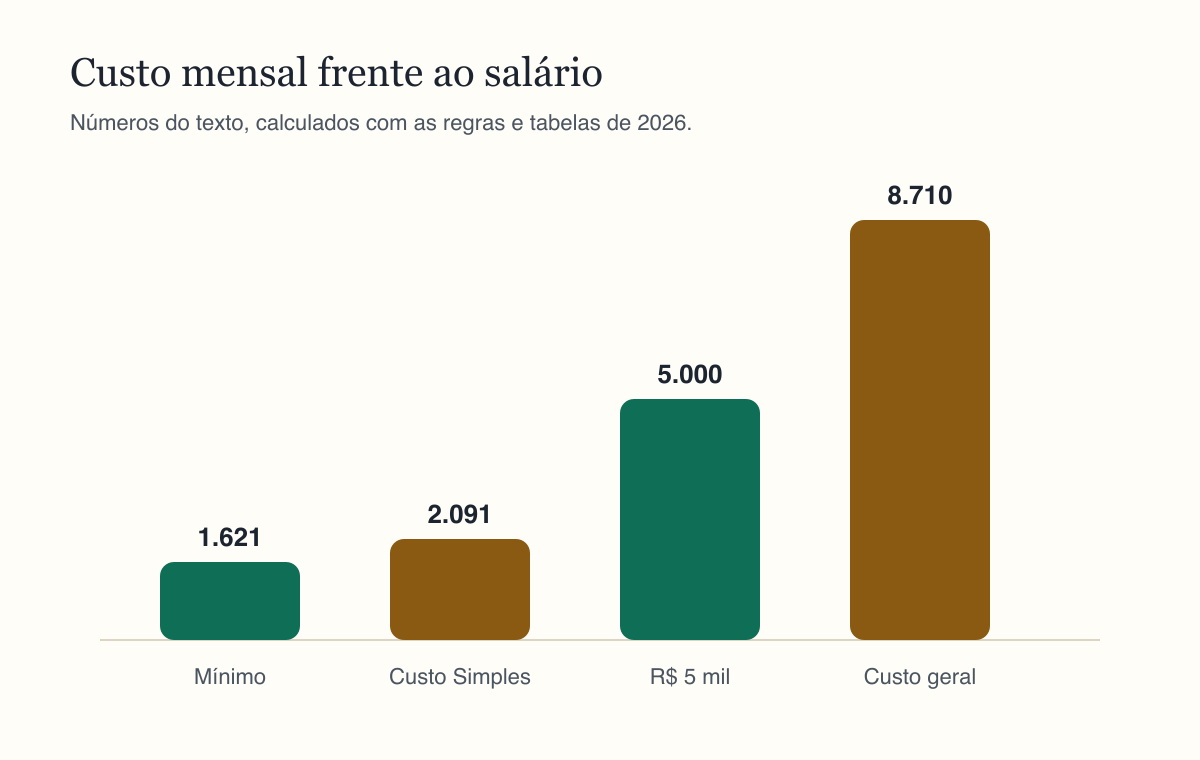
O resultado é que um funcionário com salário mínimo custa cerca de R$ 2.091,00 por mês para uma empresa do Simples Nacional. Um funcionário com salário de R$ 5.000,00 numa empresa do lucro presumido, com R$ 600,00 de benefícios, custa R$ 8.710,29. Este artigo mostra de onde vem cada parte desses números.
O salário e as provisões de cada mês
O primeiro item é o salário bruto, o valor da carteira. Sobre ele, a empresa precisa provisionar, todo mês, duas obrigações que serão pagas mais tarde.
O 13º salário é pago em duas parcelas, até novembro e até dezembro, mas é um custo de cada mês trabalhado: cada mês gera um doze avos do 13º. Num salário mínimo de R$ 1.621,00, a provisão é de R$ 135,08 por mês. As férias também são um direito adquirido mês a mês. O empregado tem direito a um salário de férias mais um terço constitucional, e dividido por 12 isso dá R$ 180,11 por mês no salário mínimo.
Provisionar significa separar esse dinheiro todo mês, mesmo que ele só saia do caixa depois. Empresas que não fazem isso costumam ter problemas em novembro e dezembro, quando o 13º vence, ou no mês em que o funcionário sai de férias e a empresa precisa pagar salário, terço e, às vezes, um substituto.
O FGTS de 8%
O FGTS é um depósito obrigatório de 8% sobre a remuneração do empregado, feito pela empresa todo mês numa conta vinculada na Caixa. Ele não é descontado do salário: é um custo adicional do empregador. O depósito incide também sobre o 13º e sobre as férias com o terço.
Por isso, a conta correta do FGTS considera o salário mais as provisões. No salário mínimo, a base com provisões é de R$ 1.936,19, e o FGTS é de R$ 154,90 por mês. Para empregados aprendizes, a alíquota é de 2%, e para domésticos há regras próprias pelo eSocial.
Os encargos patronais fora do Simples
Aqui está a maior diferença entre os regimes. Empresas do lucro presumido e do lucro real pagam, sobre a folha, contribuições previdenciárias patronais previstas no art. 22 da Lei nº 8.212/1991. São 20% de INSS patronal, mais o RAT, o seguro de acidente de trabalho, de 1% a 3% conforme o risco da atividade, e cerca de 5,8% de contribuições a terceiros, como o Sistema S, o salário-educação e o Incra. No total, perto de 27,8% com RAT de 2%.
Essas contribuições incidem sobre o salário, o 13º e as férias. Num salário de R$ 5.000,00, a base com provisões é de R$ 5.972,23, e os encargos patronais somam R$ 1.660,28 por mês. Com o FGTS de R$ 477,78 e R$ 600,00 de benefícios, o custo total chega a R$ 8.710,29, ou 1,74 vez o salário.
Empresas do Simples Nacional nos anexos I, II, III e V não pagam esses 27,8% à parte. A contribuição previdenciária patronal já está embutida no DAS, a guia mensal do Simples. Empresas do Anexo IV, como construção civil, limpeza e vigilância, pagam o INSS patronal fora do DAS.
Benefícios: o custo que não gera encargo
Vale-refeição, vale-alimentação, plano de saúde e a parte do vale-transporte paga pela empresa entram no custo pelo valor real. A maior parte desses benefícios, quando fornecida nos termos da lei e de programas como o PAT, não tem natureza salarial. Por isso não gera FGTS nem INSS e não reflete em férias e 13º.
O vale-transporte é um caso específico: a empresa pode descontar até 6% do salário-base do empregado e paga o restante. Para quem ganha o salário mínimo e usa duas conduções por trajeto, a parte da empresa pode passar de R$ 300,00 por mês. É um custo real que precisa entrar na conta da contratação.
O mito do custo em dobro
Muita gente repete que um funcionário custa o dobro do salário. Pela lei atual, sem benefícios, o multiplicador fica perto de 1,29 numa empresa do Simples e de 1,62 no regime geral. Com benefícios como plano de saúde e vale-refeição, o número sobe, e pode passar de 1,7 ou 1,8 em empresas que oferecem pacotes mais completos.
O mito vem, em parte, de quando os encargos eram maiores, e em parte de contas que incluem provisões de rescisão. A multa de 40% do FGTS só existe em demissão sem justa causa, mas empresas prudentes reservam cerca de 3,2% do salário por mês para esse risco. Somado a isso, o aviso prévio indenizado e as verbas de uma eventual saída podem aproximar o custo de 1,4 vez no Simples.
Comparando com outras formas de contratar
Diante desses números, muitas empresas consideram alternativas, como contratar um prestador por RPA ou com CNPJ. A comparação precisa ser feita com cuidado. Um autônomo por RPA custa o valor do serviço mais 20% de INSS patronal para empresas fora do Simples, sem 13º, férias ou FGTS. Um MEI emite nota e não gera encargo para quem contrata.
Mas essas formas só são legítimas para trabalho sem subordinação, sem horário imposto e sem exclusividade. Se o prestador trabalha como um empregado, com chefe, horário e rotina, a Justiça do Trabalho pode reconhecer o vínculo e condenar a empresa a pagar todos os direitos retroativos, com multa. O que parecia economia vira passivo.
Para funções permanentes, ligadas à atividade principal da empresa, a contratação pela CLT continua sendo o caminho seguro. O importante é entrar nela sabendo o custo real, e não apenas o salário combinado.
Um exemplo de planejamento anual
Uma pequena loja do Simples que contrata um vendedor com salário de R$ 2.000,00 e vale-transporte de R$ 100,00 pago pela empresa tem custo mensal de cerca de R$ 2.680,00. No ano, são mais de R$ 32.000,00. Para pagar esse funcionário, a loja precisa que as vendas dele gerem margem de contribuição de pelo menos esse valor, além dos outros custos fixos.
Essa conta ajuda a decidir o momento certo da contratação. Se o faturamento atual mal paga os custos existentes, contratar sem aumento de vendas aprofunda o prejuízo. Se o dono está deixando de atender clientes por falta de braço, o novo funcionário pode se pagar rapidamente. O ponto de equilíbrio do negócio, recalculado com o novo custo fixo, mostra quantas vendas a mais serão necessárias.
Para planejar a contratação
A calculadora de custo de funcionário da Calcutudo pede o salário bruto, o regime tributário da empresa e o valor dos benefícios. O resultado mostra a provisão de 13º, a de férias, o FGTS, os encargos patronais quando houver, o custo mensal, o custo anual e o multiplicador sobre o salário. A planilha de custo de funcionário faz a mesma conta com os percentuais editáveis, para ajustar o RAT da sua atividade. E, para saber quanto o empregado recebe no fim do mês, use a calculadora de salário líquido.
Perguntas frequentes
Quanto custa um funcionário de salário mínimo?
Numa empresa do Simples nos anexos I, II, III ou V, cerca de R$ 2.091 por mês, com provisões de 13º e férias e FGTS. Benefícios como vale-refeição entram por cima.
Por que o custo no regime geral é tão maior?
Porque fora do Simples a empresa paga 20% de INSS patronal, o RAT de 1% a 3% e cerca de 5,8% para terceiros, sobre salário, 13º e férias. Isso soma perto de 28% a mais.
O funcionário custa o dobro do salário?
Não pela lei atual. Sem benefícios, o multiplicador fica perto de 1,29 no Simples e de 1,62 no regime geral. Com benefícios generosos, pode passar de 1,7.
A multa do FGTS entra na conta?
Não no custo mensal, porque só existe em demissão sem justa causa. Para se proteger, muitas empresas reservam cerca de 3,2% do salário por mês para esse risco.