O pedido de demissão é a saída em que a iniciativa fica com o empregado. No contrato por prazo indeterminado, essa escolha muda o desenho das verbas. Não nasce a multa de 40% do FGTS e o desligamento não autoriza o saque do fundo. O aviso de quem pede para sair é de 30 dias. A Lei nº 12.506/2011, que acrescenta 3 dias por ano completo de serviço quando a dispensa parte do empregador e trava esse acréscimo em 90 dias, não alonga o prazo de quem se demite. Se os 30 dias não são trabalhados, o empregador desconta um salário.
O caso deste texto é o mesmo salário e as mesmas datas usados na dispensa sem justa causa: bruto de R$ 3.000, admissão em 1º de março de 2024 e último dia em 15 de junho de 2026. Há dois anos completos de casa. Na dispensa sem justa causa esses dois anos geram aviso de 36 dias, projeção até 21 de julho de 2026 e líquido do empregador de R$ 8.270,98. No pedido, com o aviso trabalhado, não há projeção, e o líquido do empregador cai para R$ 4.108,33. A calculadora de rescisão da Calcutudo troca o tipo de desligamento e refaz saldo, avos, aviso e desconto com a tabela de INSS de 2026. A primeira faixa dessa tabela é de 7,5% até R$ 1.621. A redução da Lei nº 15.270/2025 pode zerar o Imposto de Renda até R$ 5.000 de rendimento tributável de uma fonte.
O aviso de quem pede demissão fica em 30 dias
O ano completo se mede pelo aniversário do contrato. Admitida em 1º de março de 2024, a pessoa completa um ano em 1º de março de 2025 e dois anos em 1º de março de 2026. Em 15 de junho de 2026 o terceiro ano ainda não fechou. Na dispensa promovida pela empresa, a conta do aviso seria 30 dias mais 3 dias vezes 2, isto é, 36 dias, ainda longe do teto de 90. No pedido de demissão a multiplicação por ano não entra. O prazo continua 30 dias, tenha a pessoa dois anos ou vinte.
Quando esses 30 dias são cumpridos, a data de saída já é o último dia do aviso. No exemplo, esse último dia é 15 de junho de 2026. Os dias trabalhados estão dentro do salário do período, e não existe uma linha indenizada de aviso para somar, nem dias para projetar depois de junho. Informar 15 de junho e ainda acrescentar 30 dias de projeção conta o tempo duas vezes e empurra 13º e férias para um mês que o contrato não alcançou. A calculadora separa aviso trabalhado, aviso descontado e aviso dispensado pela empresa justamente para impedir essa mistura.
Sem projeção, junho fecha os avos
O décimo terceiro do ano da saída vale um doze avos por mês em que o contrato cobriu 15 dias ou mais. Sem projeção, o intervalo vai de janeiro a 15 de junho de 2026. Janeiro, fevereiro, março, abril e maio estão inteiros. Junho entra com 15 dias, então também vale um avo. Julho não existe nessa conta. São 6 avos: R$ 3.000 vezes 6/12 dá R$ 1.500.
As férias proporcionais olham o período aquisitivo em aberto, não o ano-calendário. O período atual começou em 1º de março de 2026. De março a maio o mês é cheio, e junho, até o dia 15, cobre 15 dias. São 4 avos. Com o terço constitucional, o valor é R$ 1.333,33. Na rescisão essa parcela é indenizada: fica fora do INSS e fora do IRRF. O 13º não segue essa regra. Ele é calculado sozinho, numa base de R$ 1.500, que está abaixo de R$ 1.621 e por isso paga a primeira faixa, 7,5%, ou R$ 112,50. O IRRF desse 13º fica em zero, como o IRRF do saldo, porque a base está abaixo de R$ 5.000 e a redução da Lei nº 15.270/2025 pode zerar o imposto de uma fonte.
O líquido de R$ 4.108,33 com o aviso cumprido
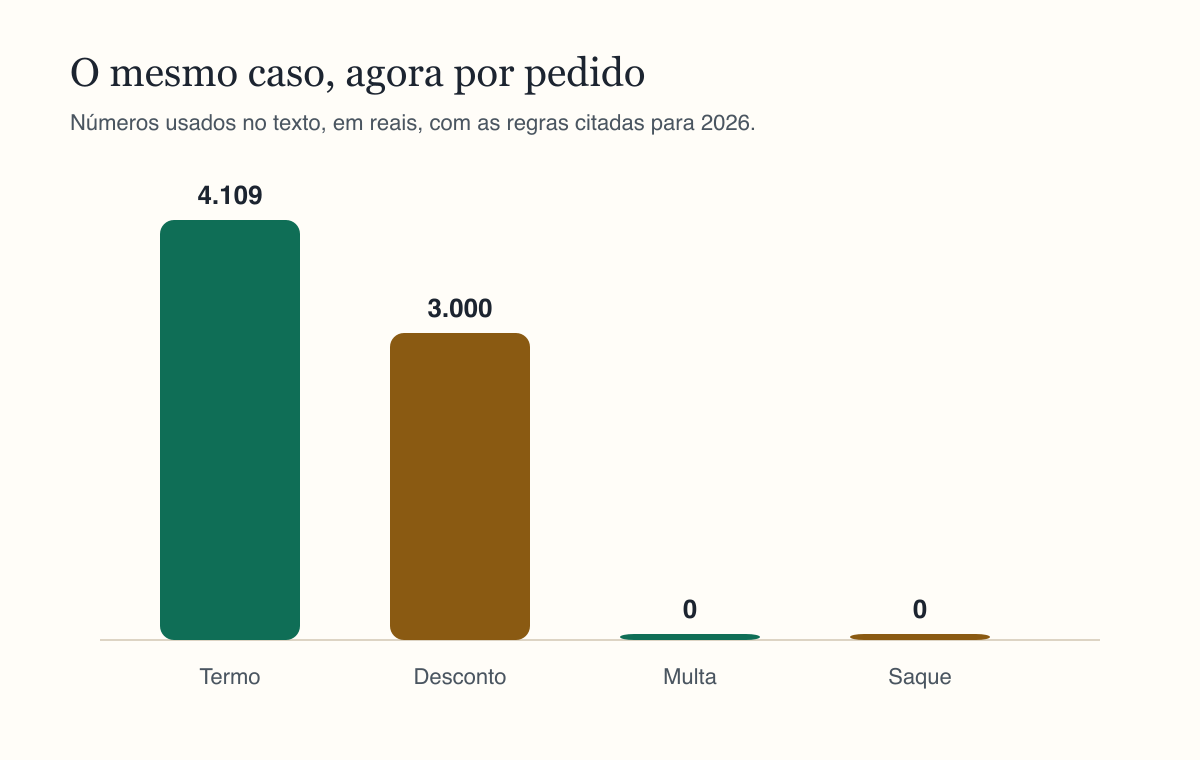
O saldo de junho usa o salário dividido por 30, vezes os dias do calendário. Do dia 1º ao dia 15 são 15 dias, e 15 dias de R$ 3.000 são R$ 1.500. O INSS dessa parcela é outros R$ 112,50, de novo porque R$ 1.500 está abaixo de R$ 1.621. O líquido do saldo é R$ 1.500 menos R$ 112,50, ou R$ 1.387,50. O 13º repete o par: bruto de R$ 1.500, INSS de R$ 112,50 e líquido de R$ 1.387,50. As férias entram inteiras, R$ 1.333,33, sem desconto previdenciário e sem imposto. A soma é R$ 4.108,33. Esse é o dinheiro do termo, pago pelo empregador. Multa do FGTS: zero. Saque: zero.
Os dois INSS não se fundem numa base só. Somar o saldo de R$ 1.500 com o 13º de R$ 1.500 e aplicar um único desconto mudaria a faixa e o resultado. A lei manda calcular a gratificação à parte, e o exemplo guarda R$ 112,50 em cada uma. O exemplo também não tem dependente, não tem pensão e não tem 13º já adiantado no ano. Se a primeira parcela da gratificação já entrou na conta, esse bruto precisa ser informado para não ser pago de novo. O INSS do 13º, porém, continua sobre o proporcional inteiro.
| Linha | Aviso trabalhado | Aviso não cumprido |
|---|---|---|
| Saldo de 15 dias | R$ 1.500,00 | R$ 1.500,00 |
| INSS do saldo | R$ 112,50 | R$ 112,50 |
| 13º de 6/12 | R$ 1.500,00 | R$ 1.500,00 |
| INSS do 13º | R$ 112,50 | R$ 112,50 |
| Férias de 4/12 com terço | R$ 1.333,33 | R$ 1.333,33 |
| Desconto do aviso | zero | R$ 3.000,00 |
| Líquido do empregador | R$ 4.108,33 | R$ 1.108,33 |
| Multa e saque do FGTS | zero | zero |
Um salário a menos quando o aviso não é cumprido
Se o empregado deixa o posto no dia do pedido e não cumpre os 30 dias, o desconto é de um salário, R$ 3.000. As outras linhas do exemplo permanecem, porque a data final continua 15 de junho e nada é projetado. O líquido do empregador passa de R$ 4.108,33 para R$ 1.108,33. O desconto é uma rubrica própria. Ele não corta pela metade o 13º nem as férias, e não transforma verba indenizada em base de INSS. No termo, a pessoa precisa enxergar R$ 3.000 saindo por causa do aviso, e não um 13º misteriosamente menor.
Há ainda o caminho em que a empresa dispensa o cumprimento. Aí não nasce pagamento de aviso e também não nasce desconto. Com o último dia mantido em 15 de junho, as verbas são as do aviso trabalhado, e o líquido permanece R$ 4.108,33. A diferença prática é só essa: sair no dia combinado, sair antes e perder um salário, ou ser liberado pela empresa sem ganhar e sem perder a linha de aviso. Nenhum desses três caminhos cria a projeção até 21 de julho que a dispensa sem justa causa usa quando o aviso de 36 dias é indenizado.
O FGTS fica na conta, sem multa e sem saque
O fundo já depositado ao longo do contrato continua na conta vinculada. O pedido de demissão não acrescenta a multa de 40% e não libera o saque. Por isso o contracheque do termo e o aplicativo da Caixa contam histórias diferentes. No termo entra o líquido de R$ 4.108,33, ou o de R$ 1.108,33 se houver o desconto. Na Caixa, por causa deste desligamento, não entra dinheiro novo de multa nem de saque. Quem soma um saque imaginário ao líquido repete o desenho da dispensa sem justa causa dentro de um pedido.
Os dois anos completos também avisam outra coisa, e ela não está dentro dos R$ 4.108,33. Da admissão em 1º de março de 2024 até junho de 2026 fecharam-se dois períodos aquisitivos de férias. O exemplo trata esses períodos como já pagos e informa zero vencido. Se um período completo ainda não foi gozado nem pago, ele precisa ser acrescentado à parte. A calculadora de rescisão da Calcutudo tem esse campo e mostra quantos períodos a data final já fechou, para o zero não passar em branco. Convenção coletiva, comissão habitual e adicional noturno habitual também ficam de fora até entrarem na média do salário digitado. O texto organiza a lei geral do exemplo. Antes de assinar, a comparação é com o TRCT e com o extrato do fundo.
Fontes
- https://www.planalto.gov.br/ccivil_03/decreto-lei/del5452.htm
- https://www.planalto.gov.br/ccivil_03/_ato2011-2014/2011/lei/l12506.htm
- https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.