A contribuição do empregado ao INSS em 2026 é progressiva. A Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026, reparte o salário de contribuição em quatro faixas, e cada alíquota incide só sobre a fatia que cai dentro dela. Os 14% existem apenas entre R$ 4.354,28 e o teto de R$ 8.475,55. Os reais que ficaram nas faixas de 7,5%, 9% e 12% continuam nessas alíquotas. A alíquota efetiva, que é a contribuição dividida pelo salário, por isso fica abaixo dos 14% em todos os exemplos deste texto.
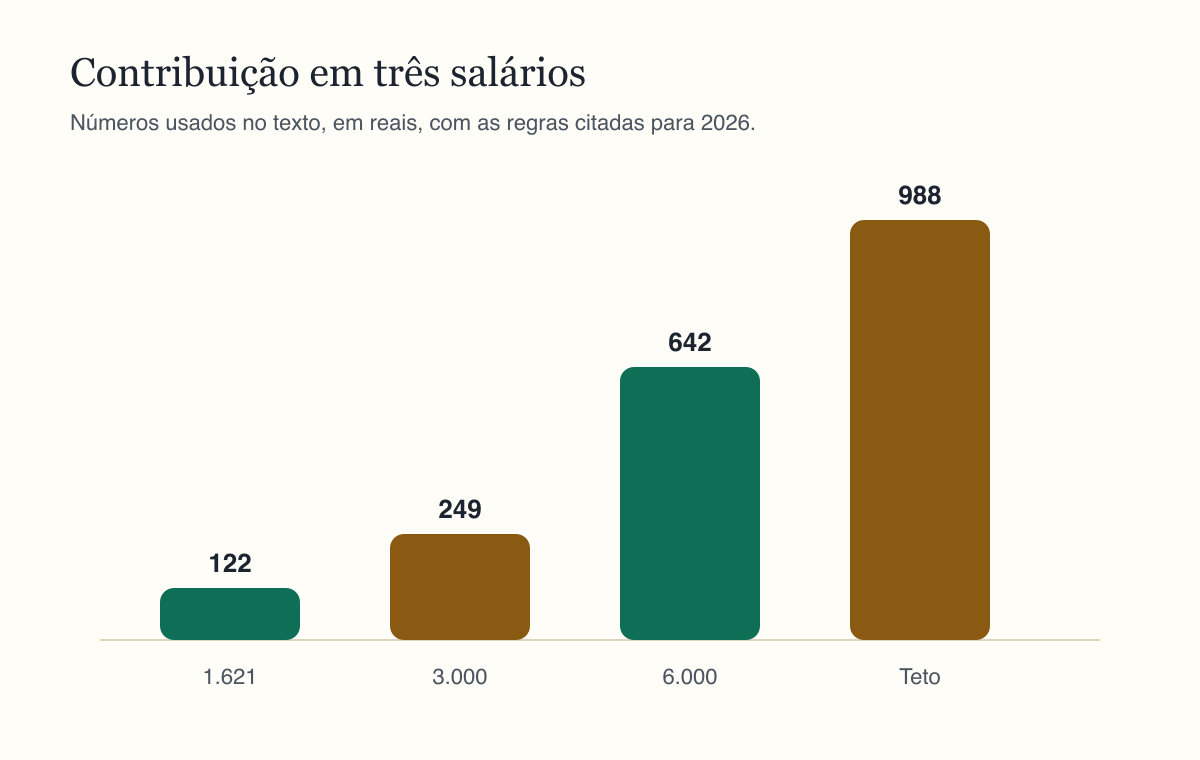
Os totais já saem com um arredondamento único, metade para cima, no centavo. Sobre o salário mínimo de R$ 1.621,00, fixado pelo Decreto nº 12.797/2025, a contribuição é R$ 121,58. Sobre R$ 3.000 é R$ 248,60. Sobre R$ 4.500 é R$ 431,51. Sobre R$ 6.000 é R$ 641,51. Quando o salário chega a R$ 8.475,55, ou passa desse teto, a contribuição para em R$ 988,09. A calculadora de salário líquido da Calcutudo aplica a mesma tabela a outro bruto e mostra a efetiva ao lado do desconto.
As quatro faixas e o centavo que não fica solto
A tabela publicada pelo INSS escreve a segunda faixa a partir de R$ 1.621,01, a terceira a partir de R$ 2.902,85 e a quarta a partir de R$ 4.354,28. Esse centavo a mais é só o número seguinte ao fim da faixa anterior. Não há um centavo de salário sem alíquota no intervalo. Até R$ 1.621,00 a alíquota é 7,5%. De R$ 1.621,01 a R$ 2.902,84, 9%. De R$ 2.902,85 a R$ 4.354,27, 12%. De R$ 4.354,28 a R$ 8.475,55, 14%.
O desconto oficial soma as fatias e arredonda uma vez. Quem arredonda cada fatia sozinha e depois soma os centavos pode ficar um centavo longe do total da folha. Na conferência, o número que fecha com a portaria é o total único: R$ 121,58, R$ 248,60, R$ 431,51, R$ 641,51 ou R$ 988,09, conforme o salário. A faixa diz qual alíquota pega cada pedaço. Ela não é um percentual plano para multiplicar pelo bruto.
Um aumento que empurra o salário para a faixa seguinte muda só a diferença. Se o bruto atravessa R$ 2.902,84 e entra nos 12%, os primeiros R$ 1.621,00 seguem em 7,5% e a fatia intermediária segue em 9%. O desenho progressivo existe para que a faixa nova não reassente o salário inteiro. Ler o contracheque começa por essa ordem: achar a base, aplicar cada fatia e só então dividir o desconto pelo salário.
O mínimo mensal e o diário de R$ 54,04
No salário mínimo a conta é a mais simples da tabela. O bruto inteiro está na primeira faixa, então a efetiva coincide com os 7,5%. R$ 121,58 divididos por R$ 1.621,00 dão 7,50%. É o único dos exemplos daqui em que a alíquota da faixa e a efetiva são a mesma coisa. Assim que o salário passa de R$ 1.621,00, a efetiva sobe devagar, porque a maior parte do dinheiro continua nas faixas de baixo.
O mesmo decreto publica um valor diário arredondado de R$ 54,04. Esse diário é o mínimo por dia. O mensalista não reconstrói o mês multiplicando R$ 54,04 por trinta, e não usa esse diário para montar a base do INSS. Saldo de salário, aviso prévio e férias do mensalista usam o salário do mês dividido por 30. A primeira faixa da contribuição continua limitada, no mês, a R$ 1.621,00. Misturar o diário arredondado com a tabela mensal produz um piso que a portaria não usa. O salário de contribuição que importa no holerite é o mensal.
R$ 3.000 e R$ 4.500 fatia por fatia
Um salário de R$ 3.000 percorre a primeira faixa, a segunda inteira e um pedaço da terceira. Até R$ 1.621,00 paga 7,5%. Dali até R$ 2.902,84 paga 9%. De R$ 2.902,84 até R$ 3.000 paga 12%. Nada paga 14%, porque R$ 3.000 está abaixo de R$ 4.354,28. O total, arredondado uma vez, é R$ 248,60. Dividido pelos R$ 3.000, a efetiva fica em 8,29%. Ela está mais perto de 7,5% do que de 12%, embora a última fatia, pequena, já esteja na faixa de 12%.
R$ 4.500 entram na quarta faixa só com a sobra. As três primeiras faixas são percorridas até R$ 4.354,27, e apenas a diferença entre R$ 4.354,27 e R$ 4.500 paga 14%. O total é R$ 431,51. A efetiva é R$ 431,51 dividido por R$ 4.500, ou 9,59%. Multiplicar o salário inteiro por 14% descreve outra contribuição, que esta portaria não manda descontar. Em qualquer salário do miolo da tabela a alíquota impressa na linha da faixa é a marginal, a da última fatia. A efetiva é o quociente.
R$ 6.000 e o teto que trava o desconto
Em R$ 6.000 a quarta faixa já é larga. Tudo até R$ 4.354,27 segue em 7,5%, 9% e 12%, e a diferença até R$ 6.000 paga 14%. O total é R$ 641,51. A efetiva é 10,69%. Os 14% continuam restritos à fatia de cima. Esse R$ 641,51 é a contribuição de 2026 para esse bruto. Exemplos da Receita Federal feitos para ensinar o redutor do Imposto de Renda ainda mostram, sobre R$ 6.000, uma contribuição da tabela de 2025. No holerite de 2026 o desconto previdenciário desse salário é R$ 641,51.
No teto de R$ 8.475,55 a contribuição chega a R$ 988,09 e estaciona. A efetiva nesse ponto é R$ 988,09 dividido por R$ 8.475,55, 11,66%. Ainda fica abaixo dos 14%, porque as faixas anteriores puxam a média para baixo. Acima do teto o salário de contribuição do empregado não cresce. A contribuição permanece R$ 988,09, e a efetiva, esse valor dividido pelo bruto, diminui conforme o salário sobe. A calculadora de salário líquido da Calcutudo mostra o quociente do bruto informado. Este texto não fixa um exemplo acima do teto.
Cada salário de contribuição anda sozinho
A tabela não junta tudo o que a pessoa recebeu no mês para aplicar as faixas uma vez só. O salário do mês é um salário de contribuição. O décimo terceiro é outro, com a mesma tabela e com desconto próprio. Um salário de R$ 3.000 e um 13º de R$ 3.000 geram duas contribuições de R$ 248,60. Eles não viram uma contribuição de R$ 641,51, que seria o desconto de um único salário de R$ 6.000. Somar as bases empurra reais para a faixa de 14% sem a portaria mandar isso. A calculadora de 13º da Calcutudo trata a gratificação sozinha. A de salário líquido trata o mês.
Férias gozadas têm a base do recibo de férias. Se a empresa creditar férias e salário juntos, a folha é quem registra se as bases foram somadas. Cada base continua nesta tabela, com teto de R$ 8.475,55. Dois empregos no mesmo mês seguem a lógica da fonte: cada empregador desconta sobre a remuneração que ele mesmo paga. Se a soma passar do teto, a contribuição não segue crescendo como se o teto não existisse. O modo de compensar o excesso está na orientação do INSS. A página oficial da tabela é o lugar para confirmar o procedimento, em vez de criar uma quinta alíquota.
O que conferir na linha do desconto
Três números bastam para saber se a folha usou a portaria. O primeiro é a base, que em 2026 não passa de R$ 8.475,55 mesmo quando o cargo paga mais. O segundo é o valor descontado. O terceiro é a efetiva, obtida dividindo o desconto pelo salário. Se a base é R$ 4.500 e o desconto é R$ 431,51, a efetiva é 9,59% e o holerite conversa com a tabela. Se o desconto se parece com 14% do bruto inteiro, vale pedir a memória: pode ser tabela de outro ano, pode ser alíquota marginal aplicada sobre tudo, ou pode ser outra verba dentro da mesma base.
Esta contribuição é a do segurado empregado. A orientação do INSS estende a mesma tabela de faixas ao empregado doméstico e ao trabalhador avulso. Contribuinte individual, facultativo e MEI têm outras alíquotas e outras guias. Os R$ 248,60 e os R$ 988,09 não são a contribuição deles. O percentual que a empresa deposita por conta própria também é outra conta e não sai do salário do trabalhador. Para o líquido do mês, o que o depósito perde de previdência é a contribuição do empregado. O Imposto de Renda, quando existe, vem numa linha separada. A calculadora de salário líquido da Calcutudo mostra as duas linhas sem misturar as faixas.
| Salário | Contribuição | Efetiva | Faixa alcançada |
|---|---|---|---|
| R$ 1.621,00 | R$ 121,58 | 7,50% | 7,5% no salário inteiro |
| R$ 3.000,00 | R$ 248,60 | 8,29% | 12% só no trecho final |
| R$ 4.500,00 | R$ 431,51 | 9,59% | 14% só acima de R$ 4.354,27 |
| R$ 6.000,00 | R$ 641,51 | 10,69% | 14% num trecho maior |
| R$ 8.475,55 | R$ 988,09 | 11,66% | teto, contribuição travada |
Hora extra habitual e comissão entram na base quando integram a remuneração do mês. A calculadora não reconstrói o cartão de ponto: o bruto digitado já precisa trazer essa média. Se o holerite e a ferramenta divergirem por um centavo, o primeiro teste é o arredondamento único. O segundo é saber se a base era só o salário ou se uma verba a mais já tinha mudado a fatia.
Fontes
- Tabela de contribuição mensal do INSS
- Tabelas do Imposto de Renda para 2026, da Receita Federal
- Lei nº 15.270, de 2025
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.