O holerite de dezembro junta o salário do mês e a gratificação de Natal. Os dois créditos saem perto e, com salário estável, repetem o mesmo bruto. Ainda assim cada um tem a própria base. O INSS e o IRRF do décimo terceiro não nascem da soma da gratificação com o salário de dezembro. Somar os dois serve para ver se a folha lançou os créditos. Não serve de salário de contribuição nem de rendimento tributável.
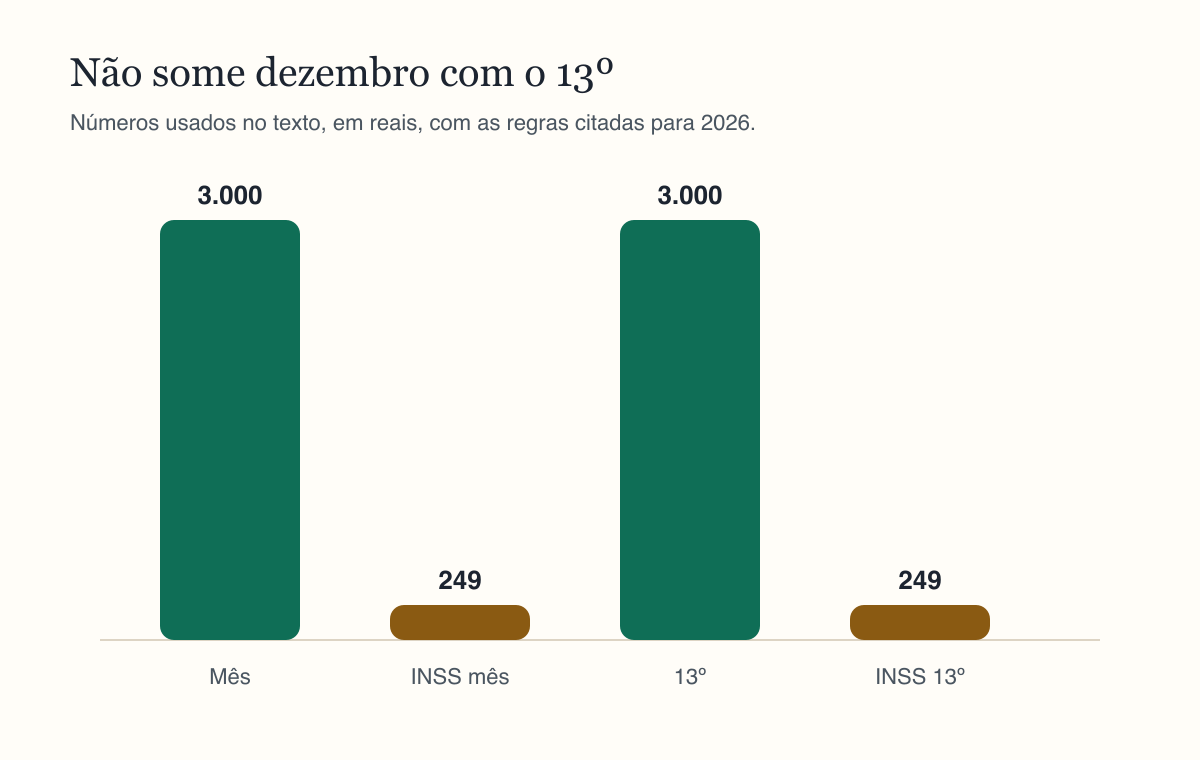
Neste caso o salário estável é R$ 3.000 e há 12 avos. Cada base fica em R$ 3.000 e cada INSS fica em R$ 248,60. O líquido integral da gratificação é R$ 2.751,40. O IRRF de cada pagamento pode sair zerado em 2026, depois da redução da Lei nº 15.270, porque R$ 3.000 está abaixo de R$ 5.000. Isso só vale quando esse pagamento é o rendimento tributável daquela conta. A calculadora de salário líquido da Calcutudo lê o mês. A de 13º lê a gratificação. A de rescisão e a de dias úteis respondem a outras perguntas.
Duas bases no mesmo mês
O salário de dezembro permanece com base de R$ 3.000. A gratificação também. O desconto previdenciário de cada linha é R$ 248,60. Dois descontos iguais não são um desconto sobre o dobro. A soma de R$ 6.000 atravessaria a faixa de 14%, que começa depois de R$ 4.354,27, e chegaria perto do teto de R$ 8.475,55 sem encostar nele. Nenhuma das bases reais entra nessa faixa. O holerite certo repete R$ 248,60, uma vez no mês e uma vez na gratificação.
A redução que zera a retenção até R$ 5.000 olha o rendimento tributável de cada conta. Isolada, cada conta está em R$ 3.000. A soma de R$ 6.000 já ficaria na região em que a redução apenas diminui, até se encerrar em R$ 7.350. Um demonstrativo com salário de contribuição único de R$ 6.000 seguiu o caminho da soma, e o INSS deixa de ser R$ 248,60 por verba.
| Verba | Base | INSS | IRRF neste caso |
|---|---|---|---|
| Salário de dezembro | R$ 3.000 | R$ 248,60 | zero se a conta for R$ 3.000 |
| 13º integral, 12 avos | R$ 3.000 | R$ 248,60 | zero se a conta for R$ 3.000 |
| Soma, que não é base | R$ 6.000 | não se calcula assim | não se calcula assim |
A terceira linha é um mapa do erro, não uma rubrica. Se hora extra, adicional ou comissão entrar na base do mês, o INSS de dezembro deixa de ser R$ 248,60, e o da gratificação continua na base dela. Média que a convenção manda integrar ao décimo terceiro muda só a gratificação. O par R$ 3.000 e R$ 248,60 descreve o salário estável, com 12 avos, sem essas parcelas.
As faixas que produzem R$ 248,60
A tabela de 2026 é progressiva. A alíquota de 7,5% vai até R$ 1.621. A de 9% vai até R$ 2.902,84. A de 12% vai até R$ 4.354,27. A de 14% vai até o teto de R$ 8.475,55. Cada alíquota incide só sobre a fatia da própria faixa. Uma base de R$ 3.000 percorre 7,5%, 9% e um trecho de 12%, porque passa de R$ 2.902,84 e fica longe de R$ 4.354,27. A contribuição dessa base é R$ 248,60.
Há folhas que imprimem 14% ao lado de qualquer desconto, porque 14% é a última alíquota da tabela. Sobre R$ 3.000 esse percentual não é a alíquota efetiva. O número que fecha a conta é R$ 248,60 em cada base. O teto não entra neste exemplo: as duas bases estão abaixo dele, e até a soma fictícia de R$ 6.000 permaneceria aquém de R$ 8.475,55. O teto só trava a contribuição quando a base daquela verba, sozinha, o ultrapassa.
O mesmo mapa vale para o mês e para a gratificação porque as bases são iguais, não porque a lei mande repartir um desconto único. Conferir a memória de cálculo é achar duas bases e dois resultados. A calculadora de salário líquido e a calculadora de 13º da Calcutudo fazem essas contas em separado, com a tabela de 2026. Nenhuma das duas pede que você some dezembro com a gratificação antes de digitar.
Primeira parcela sem desconto e o acerto
A primeira parcela, de metade, foi R$ 1.500 e saiu sem INSS e sem IR. Esse dinheiro já foi pago, em geral até novembro. Dezembro não cria um terceiro imposto sobre o adiantamento. No acerto, a folha toma a gratificação inteira, retém o INSS de R$ 248,60 sobre os R$ 3.000 e subtrai os R$ 1.500. No caso estável o IRRF integral pode ser zero. O líquido integral é R$ 3.000 menos R$ 248,60, isto é, R$ 2.751,40. Como R$ 1.500 já entraram, o pagamento novo é R$ 2.751,40 menos R$ 1.500, ou seja, R$ 1.251,40.
Esse valor explica o susto. Metade de R$ 3.000 seria de novo R$ 1.500, e o depósito da segunda parcela vem menor. A diferença é o INSS inteiro da gratificação, concentrado no acerto. Quem guarda o comprovante de R$ 1.500 e soma R$ 1.251,40 chega aos R$ 2.751,40. As duas metades brutas são iguais. Os descontos legais ficaram na segunda.
A Lei nº 4.090/1962 é a lei da gratificação e da fração de 15 dias que forma cada avo. Com salário estável o ano todo, 12 avos reproduzem um salário, e a primeira parcela coincide com a metade. Se o salário mudou no ano, a metade antiga pode não ser exatamente a metade do bruto final. O campo de adiantamento da calculadora de 13º recebe o valor que de fato entrou. O INSS continua sobre o bruto integral do acerto, não sobre a diferença entre o bruto e o adiantamento.
Quando o IRRF de dezembro pode ficar em zero
A tabela mensal de 2026 isenta a base de cálculo até R$ 2.428,80. O desconto simplificado é de R$ 607,20. A redução da Lei nº 15.270 zera a retenção quando o rendimento tributável daquela fonte, naquela conta, fica até R$ 5.000, e vai se encerrando até R$ 7.350. No caso estável o rendimento de cada conta é R$ 3.000, abaixo de R$ 5.000, então a redução pode zerar o IRRF do mês e o da gratificação. O zero depende de aquele pagamento ser o rendimento tributável da conta. Não é um carimbo em todo holerite que mostra salário contratual de R$ 3.000.
Hora extra, comissão ou adicional que empurre a base tributável do mês acima de R$ 5.000 tira o zero daquela retenção. A gratificação de R$ 3.000 pode continuar zerada, porque a conta dela é outra, desde que a base da gratificação também permaneça até R$ 5.000. Uma média que eleve o décimo terceiro acima de R$ 5.000 faz o inverso. Duas fontes no mesmo mês retêm sobre o que cada uma pagou. A declaração anual pode reunir os rendimentos de outro modo. Este texto não calcula esse imposto, porque ele depende dos dois rendimentos reais.
Sobre a base de R$ 3.000, o INSS de R$ 248,60 é menor que R$ 607,20, então o simplificado é o candidato natural na ausência de pensão e de outras deduções legais maiores. Dependente e pensão mudam a dedução legal e o líquido. Não há um número único para colocar no lugar deles. A fronteira da redução permanece: até R$ 5.000 de rendimento tributável na conta, a retenção pode ir a zero; dali até R$ 7.350 a redução apenas alivia; acima de R$ 7.350 ela não se aplica.
O que conferir linha a linha
Comece pelos brutos: salário de dezembro de R$ 3.000, gratificação integral de R$ 3.000 e adiantamento de R$ 1.500, para que a primeira parcela não seja paga de novo. Depois ache duas bases de INSS de R$ 3.000 e dois descontos de R$ 248,60. Se existir um único desconto previdenciário, veja se a folha apenas somou as linhas. O teste continua o mesmo. Cada base gera R$ 248,60, e a soma das bases não é uma base.
No caso em que cada rendimento tributável é R$ 3.000, a retenção de cada conta pode ser zero. Um IRRF positivo ao lado dessa base pede a memória de cálculo: tabela antiga, redução não aplicada, ou rendimento maior do que o salário contratual. O líquido integral da gratificação é R$ 2.751,40. O crédito novo, depois de abater R$ 1.500, é R$ 1.251,40. O líquido do salário de dezembro, sem outro desconto além do INSS e com IRRF zero, também chega a R$ 2.751,40. Vale-transporte, vale-refeição, coparticipação e pensão saem por regra própria e mudam o depósito sem mudarem esta conta.
Bater o depósito com uma soma única de R$ 6.000 menos um INSS imaginário não confirma o holerite. O que confirma é achar as duas bases, os dois INSS de R$ 248,60, o adiantamento de R$ 1.500 e o líquido integral de R$ 2.751,40. A calculadora de 13º mostra o integral, a primeira parcela e a segunda. A de salário líquido mostra o mês. Se os centavos divergirem, a rubrica que ficou de fora explica mais do que refazer a conta somando tudo.
Fontes
Tabela de contribuição mensal do INSS: https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
Tributação de 2026 na Receita Federal: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
Lei nº 15.270, de 26 de novembro de 2025: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/lei/l15270.htm
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.