Salário líquido, neste texto, é o bruto menos o INSS do empregado, menos o IRRF e menos a pensão ou a previdência complementar que a folha realmente desconta. Vale-transporte, vale-refeição e coparticipação de plano de saúde ficam de fora porque seguem regras próprias. Em 2026 a novidade que mais muda o contracheque não é uma faixa nova de alíquota zero. A tabela mensal publicada pela Receita Federal continua com isenção só até R$ 2.428,80. O que zera o imposto de quem ganha até R$ 5.000 é uma redução aplicada depois, criada pela Lei nº 15.270, de 26 de novembro de 2025, no art. 3º-A da Lei nº 9.250/1995.
A redução olha o rendimento tributável daquela fonte, o salário bruto se tudo nele for tributável, e não a base que sobrou depois das deduções. Até R$ 5.000 ela alcança no máximo R$ 312,89 e não pode superar o imposto que a tabela apurou. Entre R$ 5.000,01 e R$ 7.350 a conta é R$ 978,62 menos 0,133145 vezes o rendimento. Acima de R$ 7.350 não há redução. Os exemplos oficiais da Receita, atualizados em 2026, mostram esse mecanismo com contribuições de INSS ainda da tabela de 2025. A calculadora do site troca só o INSS, para a Portaria MPS/MF nº 13/2026, e mantém o método do imposto.
R$ 4.500: o imposto nasce e a redução apaga
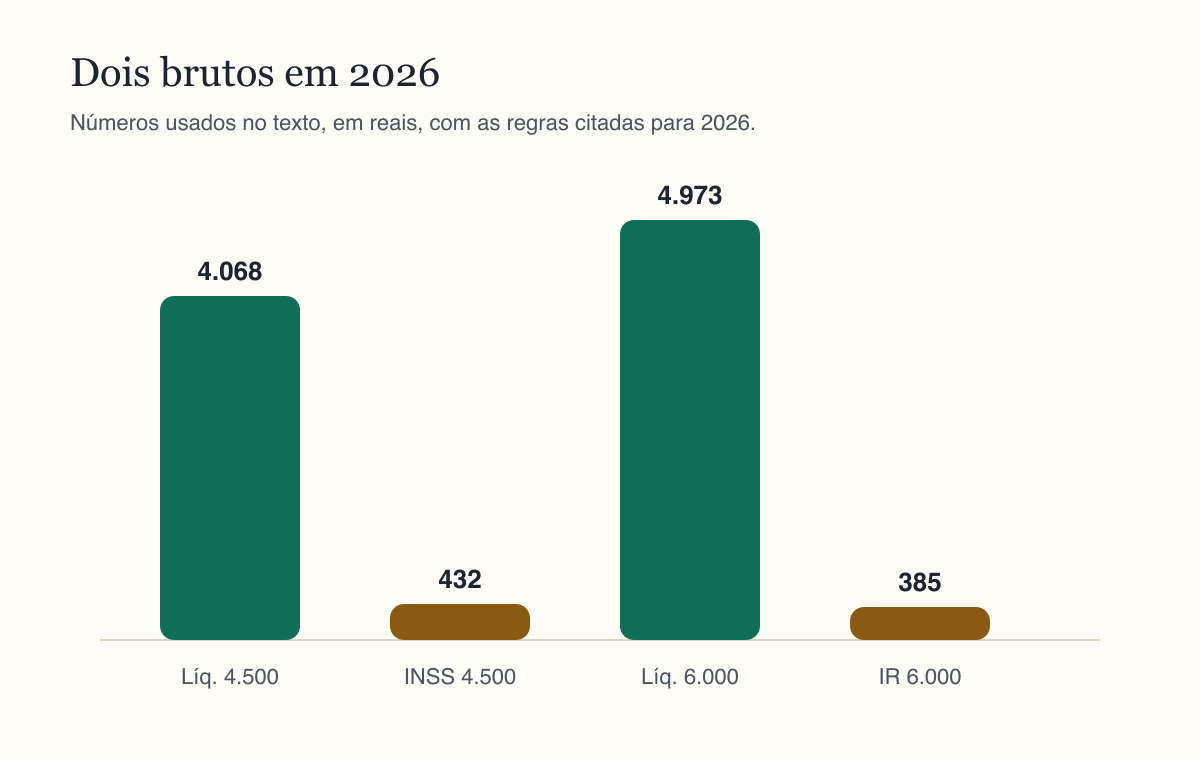
Um bruto de R$ 4.500 em 2026 atravessa as quatro faixas do INSS. Até R$ 1.621 a alíquota é 7,5%. Daí até R$ 2.902,84, 9%. Daí até R$ 4.354,27, 12%. O resto até R$ 4.500 paga 14%. O total, arredondado uma vez para o centavo, é R$ 431,51. A alíquota efetiva fica perto de 9,6%, bem abaixo dos 14% que só incidem na última fatia. Esse INSS de R$ 431,51 é menor que o desconto simplificado de R$ 607,20, que a Receita descreve como 25% do limite da faixa isenta, 25% de R$ 2.428,80. Sem dependente e sem pensão, a fonte usa os R$ 607,20 no lugar das deduções legais.
A base do IR fica 4.500 menos 607,20, ou R$ 3.892,80. Essa base está na faixa de 22,5%, cuja parcela a deduzir é R$ 675,49. O imposto da tabela é R$ 200,39. Como o bruto não passa de R$ 5.000, a redução pode chegar a R$ 312,89 e, limitada ao imposto, zera os R$ 200,39. O líquido é 4.500 menos 431,51, ou R$ 4.068,49. Ninguém deve ler isso como isenção da tabela. O imposto foi calculado e depois reduzido a zero. Se no mesmo mês existir outra fonte de R$ 4.000, cada contracheque pode sair sem retenção e a declaração anual ainda cobrar a diferença.
R$ 6.000: o INSS vence o simplificado e o redutor só alivia
Em R$ 6.000 o INSS de 2026 é R$ 641,51. Ele já supera R$ 607,20, então a base do IR usa o INSS, não o simplificado: 6.000 menos 641,51 = R$ 5.358,49. A faixa é a de 27,5%, com parcela a deduzir de R$ 908,73. O imposto antes da redução é R$ 564,85. O rendimento de R$ 6.000 está na segunda faixa do art. 3º-A. A redução é 978,62 menos 0,133145 vezes 6.000, o que dá R$ 179,75, o mesmo coeficiente do exemplo oficial. IRRF final: 564,85 menos 179,75 = R$ 385,10. Líquido: 6.000 menos 641,51 menos 385,10 = R$ 4.973,39.
O exemplo da Receita com salário de R$ 6.000 mostra IRRF de R$ 382,88 porque parte de um INSS de R$ 649,60. Essa contribuição é a da tabela de 2025, usada lá só para ensinar o redutor. Quem copiar os R$ 649,60 num contracheque de 2026 desconta previdência a mais. A página da calculadora de salário líquido deixa os dois caminhos visíveis: o caso preenchido, de R$ 4.500, e o segundo caso, de R$ 6.000, com o INSS desta portaria.
| Bruto | INSS 2026 | IRRF | Líquido |
|---|---|---|---|
| R$ 4.500,00 | R$ 431,51 | R$ 0,00 | R$ 4.068,49 |
| R$ 6.000,00 | R$ 641,51 | R$ 385,10 | R$ 4.973,39 |
Dependente, pensão e o teto
Cada dependente deduz R$ 189,59 por mês, valor que a Receita lista para 2026. Essa dedução só muda o líquido quando, somada ao INSS e às outras deduções legais, passa de R$ 607,20 e ainda reduz imposto que o redutor não tenha zerado. Até R$ 5.000, na maior parte dos contracheques de uma fonte só, o IR já sai zerado e o dependente não aumenta o depósito. Pensão alimentícia e previdência complementar descontadas em folha saem do líquido de qualquer jeito, porque são dinheiro que não fica com o trabalhador, e entram na soma das deduções legais.
Acima do teto de R$ 8.475,55 o INSS do empregado trava em R$ 988,09. Um bruto de R$ 10.000, sem dependente, paga esse teto e um IRRF de R$ 1.569,55, sem redutor, porque o rendimento passa de R$ 7.350. Dois dependentes baixam esse IR para R$ 1.465,27. A calculadora mostra a escolha entre dedução legal e simplificado em cada caso. Hora extra habitual deve estar dentro do bruto digitado. A ferramenta não reconstrói o cartão de ponto.
O que conferir no holerite antes de achar que a conta fechou
O nome da rubrica muda de empresa para empresa. O que importa é achar três números e a ordem deles. O primeiro é o salário de contribuição do INSS, que não pode passar de R$ 8.475,55 em 2026 mesmo que o bruto seja maior. O segundo é a base do IR, que às vezes aparece como “base de cálculo” e já deveria estar sem a dedução escolhida. O terceiro é o imposto retido, que em quem ganha até R$ 5.000 numa fonte só tende a zero depois da redução, não porque a rubrica tenha sumido do sistema, mas porque o redutor abateu o valor da tabela. Se o holerite mostra IRRF positivo com bruto de R$ 4.500, sem outra verba tributável no mesmo mês, vale pedir o memória de cálculo. Pode ser tabela antiga, pode ser que hora extra ou comissão tenha empurrado o rendimento para cima de R$ 5.000, ou pode ser que a folha tenha somado férias gozadas no mesmo pagamento.
Também existe o caminho inverso: a folha zera o IR e o trabalhador acha que o líquido subiu pelo dissídio, quando na verdade o que mudou foi a Lei nº 15.270. Comparar janeiro de 2026 com dezembro de 2025 sem separar o efeito do redutor mistura reajuste e tributo. A página da Receita com os exemplos da lei, atualizada em 2026, é a referência do método. A portaria do INSS é a referência do desconto previdenciário. As duas não saíram no mesmo dia e não usam os mesmos exemplos. Por isso um contracheque bem feito em 2026 pode divergir de uma matéria que ainda mostra R$ 649,60 de INSS sobre R$ 6.000.
A calculadora de salário líquido do site foi feita para esse confronto. Ela não envia o número digitado a um servidor. Se o resultado bater com o depósito, ótimo. Se faltar uma rubrica, o texto ao redor da ferramenta lista o que ficou de fora, inclusive vale-transporte e o salário-família, que tem cota própria de R$ 67,54 e não entra nessa conta de líquido.
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.