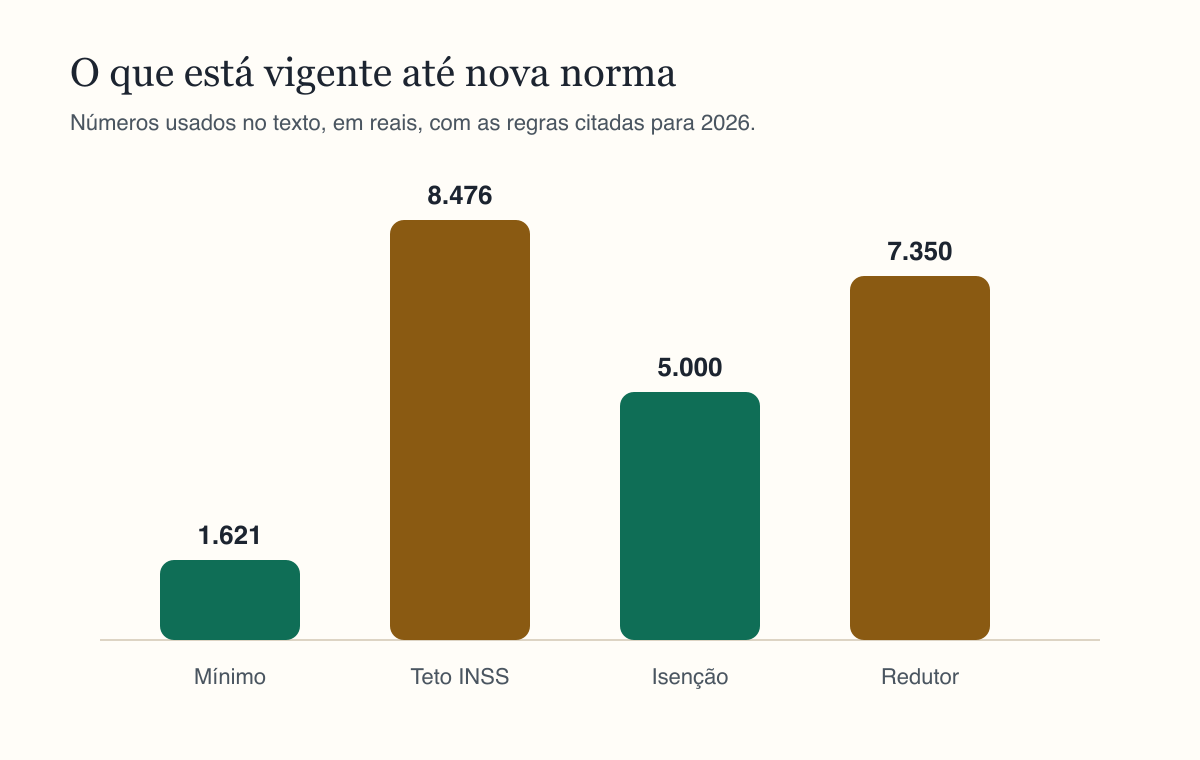
O primeiro salário de 2027 chega num ano que ainda não tem, neste texto, tabela nova de contribuição. Janeiro é pago com a norma vigente na competência, e a última norma conferida continua sendo a de 2026, até que uma portaria a substitua. Enquanto o ato não sai, o salário mínimo de R$ 1.621, o teto de R$ 8.475,55 e a redução do imposto de renda de 2026 permanecem os números de referência. Não são uma previsão do reajuste. São o que já foi publicado.
Convém separar a tabela previdenciária, que muda por portaria, a redução do IR, que está em lei, e o boato, que não é nenhuma das duas. No dia em que a portaria for publicada, a leitura é o gov.br. Até lá, a calculadora de salário líquido da Calcutudo aplica os números conferidos para 2026. A calculadora de 13º, a de rescisão e a de dias úteis seguem nas próprias contas e não adiantam um mínimo de 2027.
A última tabela conferida
O mínimo de R$ 1.621 vem do Decreto nº 12.797, de 23 de dezembro de 2025, a partir de 1º de janeiro de 2026. As faixas do empregado, o teto de R$ 8.475,55 e a vigência dessa competência estão na tabela de contribuição mensal do INSS, a partir da Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026. Na tributação de 2026, a tabela isenta a base até R$ 2.428,80, o desconto simplificado é de R$ 607,20, e a Lei nº 15.270 zera a retenção até R$ 5.000 e se encerra em R$ 7.350.
Esses atos valem até que outro os substitua. O salário de janeiro de 2027, pago antes da portaria nova, ainda é lido com essa tabela. O costume de reajustar em janeiro descreve os anos recentes, não uma troca automática na virada. Se a portaria atrasar, a folha que continuar com R$ 1.621, com o teto de R$ 8.475,55 e com as quatro alíquotas conhecidas segue o último ato. Não está atrasando um reajuste que ainda não existe.
Mínimo de notícia, projeto ou negociação não desconta INSS. Compare o contracheque com os marcos conferidos. Se baterem, a folha ainda está na tabela de 2026. Se divergirem, o ato está no gov.br.
INSS progressivo no salário de janeiro
A contribuição continua progressiva. Até R$ 1.621, a alíquota é 7,5%. Dali até R$ 2.902,84, é 9%. Dali até R$ 4.354,27, é 12%. Dali até o teto de R$ 8.475,55, é 14%. Cada percentual incide só na própria fatia. Quem ganha o mínimo usa apenas a faixa de 7,5%, porque a base encerra em R$ 1.621. Quem ganha acima do teto não contribui sobre o que excede R$ 8.475,55. O teto trava a base. Não é uma alíquota de 14% sobre o salário inteiro.
Um salário estável de R$ 3.000, com essa tabela, gera INSS de R$ 248,60. A base percorre 7,5%, 9% e um trecho de 12%, pois supera R$ 2.902,84 e não chega a R$ 4.354,27. Esse é o desconto do mês quando a base é só o salário e a portaria de 2026 segue em vigor. Hora extra, adicional e comissão, se entrarem na mesma base, mudam o desconto. O décimo terceiro não entra. Ele teve conta própria em dezembro, e janeiro não o soma ao salário para recuperar faixa.
| Marco conferido | Número de 2026 | No salário de janeiro de 2027 |
|---|---|---|
| Mínimo e faixa de 7,5% | R$ 1.621 | segue até a portaria nova |
| Faixa de 9% | até R$ 2.902,84 | segue até a portaria nova |
| Faixa de 12% | até R$ 4.354,27 | segue até a portaria nova |
| Teto, faixa de 14% | R$ 8.475,55 | segue até a portaria nova |
| INSS de uma base de R$ 3.000 | R$ 248,60 | só enquanto a tabela não mudar |
Se o holerite de janeiro, sem outra verba na base, mostrar outro INSS sobre R$ 3.000, ou a folha errou, ou a tabela já mudou. A memória de cálculo e o ato oficial separam os dois casos. A calculadora de salário líquido da Calcutudo, na tabela de 2026, reproduz os R$ 248,60 e serve de espelho. Ela não adivinha a portaria do ano seguinte.
IRRF, desconto simplificado e a redução até R$ 5.000
O imposto retido não segue o mesmo instrumento do INSS. A tabela mensal isenta a base até R$ 2.428,80. O desconto simplificado de R$ 607,20 disputa com as deduções legais, como o INSS, a pensão alimentícia em folha e a dedução por dependente. A redução da Lei nº 15.270 olha o rendimento tributável da fonte naquela conta. Até R$ 5.000, pode zerar a retenção. Dali até R$ 7.350, apenas diminui o imposto. Acima de R$ 7.350, não há redução.
Num salário de R$ 3.000, sem outras verbas tributáveis, o rendimento está abaixo de R$ 5.000 e o IRRF pode ser zero. A condição é que R$ 3.000 seja o rendimento tributável da conta. Hora extra ou comissão acima desse ponto tira o zero, mesmo com salário contratual de R$ 3.000. Duas fontes no mesmo mês podem reter zero em cada papel e ainda produzir imposto na declaração, porque cada fonte olha o que ela pagou. Esse ajuste anual depende dos dois rendimentos, e este artigo não inventa um deles.
Sobre R$ 3.000, o INSS de R$ 248,60 é menor que o simplificado de R$ 607,20. Sem pensão e sem dedução legal maior, o simplificado é o caminho da tabela, e a redução pode zerar a retenção mesmo assim. O dependente não cria líquido novo quando a retenção já é zero. A página da Receita para 2026 segue como método até a orientação do ano seguinte. O décimo terceiro de 2026 já teve conta própria em dezembro. Janeiro não o soma de novo. A calculadora de 13º fica para os avos do ano novo.
O que fazer no dia em que a portaria sair
A portaria nova deve ser lida nos números. Importam o limite de cada faixa, o teto e qualquer mudança expressa de alíquota. O mínimo pode vir no mesmo pacote ou em decreto próprio, como o Decreto nº 12.797 fez para 2026. Compare o mínimo novo com R$ 1.621 e veja se o topo da primeira faixa o acompanha. Compare o teto novo com R$ 8.475,55. Só então refaça o INSS de uma base de R$ 3.000. Sem o ato, esse refazimento não tem matéria-prima.
A redução do imposto está na Lei nº 15.270 e não cai sozinha porque o INSS foi reajustado. Pode continuar com os mesmos R$ 5.000 e R$ 7.350 enquanto a lei não mudar, e pode ser alterada por lei nova. As duas possibilidades ficam em aberto. Se a Receita mantiver a página de 2026 apontando para a mesma redução, a leitura do IR segue. Se publicar tabela nova, a página oficial substitui este artigo. O acompanhamento é o gov.br, no INSS e na Receita Federal.
Um holerite de janeiro com base de R$ 3.000, INSS de R$ 248,60 e IRRF zero, quando R$ 3.000 é mesmo o rendimento tributável, está coerente com a última tabela conferida. INSS diferente, sem rubrica extra, é sinal de tabela nova ou de erro. A calculadora de salário líquido ajuda no confronto. A de rescisão entra se a saída ocorrer nesse mês, com a mesma ressalva. A de dias úteis não mexe na alíquota. A de 13º não deve receber o salário de janeiro para simular o líquido do mês.
Mês de 31 dias e o mínimo mensal
Janeiro tem 31 dias. O mensalista que trabalha o mês inteiro recebe o salário do mês, não 31 trinta avos. O mínimo de R$ 1.621 é mensal. Quem ganha o mínimo e cumpre o mês recebe R$ 1.621, e a primeira faixa de INSS, na tabela conferida, termina nesse valor. Dividir o mínimo por 30 e multiplicar por 31 pagaria mais do que o salário e mais do que a faixa. Não é a remuneração do mês cheio.
Quando o mês do mensalista não foi completo, o saldo usa o salário dividido por 30, vezes os dias do contrato. Essa proporção não remonta o mês cheio. A calculadora de rescisão da Calcutudo segue os 30 dias. A de salário líquido, no mês completo, usa o salário inteiro. Se um decreto novo elevar o piso, o mês cheio passa a valer o novo mensal, e a frase continua a mesma. 1º de janeiro é feriado e não reduz o salário de quem cumpriu o mês. A calculadora de dias úteis conta o calendário. Ela não apaga o salário.
O crédito de janeiro pode ser menor que o de dezembro porque dezembro pagou mês e décimo terceiro em bases separadas. Compare janeiro com um mês comum de 2026 e do mesmo bruto. Se o INSS de R$ 3.000 continuar R$ 248,60 e o IRRF continuar zero nas mesmas condições, a tabela conferida ainda explica o papel. Competência anterior pode seguir a regra velha mesmo com pagamento em 2027. Hoje, na Calcutudo, a tabela declarada é a de 2026.
Fontes
Decreto nº 12.797, de 23 de dezembro de 2025, salário mínimo: https://www.planalto.gov.br/ccivil_03/_ato2023-2026/2025/decreto/d12797.htm
Tabela de contribuição mensal do INSS: https://www.gov.br/inss/pt-br/direitos-e-deveres/inscricao-e-contribuicao/tabela-de-contribuicao-mensal
Tributação de 2026 na Receita Federal: https://www.gov.br/receitafederal/pt-br/assuntos/meu-imposto-de-renda/tabelas/2026
Perguntas frequentes
Este artigo substitui o termo ou o contracheque?
Não. Ele organiza a regra geral e um exemplo numérico. Convenção coletiva, média variável e o documento oficial da empresa prevalecem na hora de assinar.
Qual calculadora continua esta leitura?
O botão no fim do texto abre a ferramenta da Calcutudo que usa a mesma tabela de 2026. Troque os seus números. O artigo não guarda o que você digitar.
E se a portaria do ano seguinte sair?
INSS e benefícios previdenciários mudam por portaria, em geral em janeiro. Até a norma nova, o texto descreve o que estava vigente para 2026 e manda conferir o gov.br.